Si te despidieron hace años y ahora estás revisando cuándo podrás jubilarte, es posible que una fecha antigua de tu vida laboral tenga más importancia de la que imaginabas. Muchas personas descubren al pedir información sobre su pensión que la reforma de jubilación aplicable hoy no es necesariamente la única referencia: en determinados supuestos, la cláusula de salvaguarda permite conservar condiciones anteriores más favorables.
No se trata de una ventaja automática ni de una protección universal. Depende de cómo terminó la relación laboral, de cuándo ocurrió, de si volviste a cotizar y de la documentación que puedas acreditar. En las siguientes líneas encontrarás una explicación práctica, con ejemplos de despidos, ERE y situaciones concursales, para entender qué puedes comprobar antes de tomar una decisión sobre tu jubilación.
Índice
- Qué es la cláusula de salvaguarda y por qué importa
- Requisitos para beneficiarte de esta protección
- Cómo verificar si cumples los requisitos
- Casos prácticos que ilustran la protección
- Diferencias entre jubilarse con y sin la cláusula
- La cláusula en el contexto del sistema de pensiones
- Por qué necesitas asesoramiento legal especializado
Qué es la cláusula de salvaguarda y por qué importa
En 2012, Julián perdió su empleo a los 58 años porque la empresa cerró una línea de producción. No volvió a cotizar y, al acercarse su jubilación, comprobó que la fecha y la causa de aquel despido podían influir en la pensión que llegaría a cobrar. Su caso muestra por qué conviene revisar la trayectoria laboral completa antes de aceptar un cálculo como definitivo.
La cláusula de salvaguarda en materia de jubilación surgió con la reforma española de pensiones de 2011. Protege, en determinados supuestos, a quienes perdieron su empleo antes del 1 de abril de 2013 y no tuvieron una posibilidad real de volver al mercado laboral. Su función es permitir que se valore la normativa anterior a la Ley 27/2011 y, cuando corresponda, elegir la regulación más beneficiosa. La Seguridad Social prorrogó su aplicación en 2020, según la información oficial de la Seguridad Social sobre la prórroga de la cláusula.
La protección puede cambiar la edad de jubilación, los años de cotización exigidos y el importe de la pensión. La reforma de 2011 elevó progresivamente la edad ordinaria de jubilación de 65 a 67 años y endureció la cotización necesaria para alcanzar el 100% de la pensión, como explica la documentación divulgativa sobre la cláusula de salvaguarda.
La comparación práctica es sencilla: dos trabajadores con carreras parecidas pueden obtener resultados distintos si uno fue despedido dentro del período protegido y el otro continuó trabajando después. También puede cambiar el análisis si la salida se produjo mediante un despido individual, un ERE, un convenio, un acuerdo de empresa o un procedimiento concursal aprobado antes de la fecha de referencia.
Idea práctica: no preguntes únicamente qué edad de jubilación corresponde según las reglas actuales. Pide que comparen esa opción con la normativa aplicable a tu trayectoria y conserva la carta de despido, los acuerdos colectivos y las resoluciones que acrediten cómo terminó el contrato.
Requisitos para beneficiarte de esta protección
La cláusula no se aplica por haber trabajado muchos años ni por acercarse a la jubilación. La primera comprobación es temporal: la relación laboral debe haberse extinguido antes del 1 de abril de 2013 y, además, la persona no debe haber vuelto a quedar incluida en un régimen de la Seguridad Social después de esa fecha, según los criterios recogidos en la documentación sindical sobre los supuestos protegidos.
También existen supuestos vinculados a decisiones colectivas. Pueden entrar en el análisis los ERE, convenios colectivos, acuerdos de empresa y procedimientos concursales aprobados antes de esa fecha, siempre que la extinción o suspensión se produjera dentro del marco temporal exigido. La fecha del acuerdo y la fecha efectiva del despido no siempre coinciden, y ahí aparecen muchas de las dudas.
Quién puede estar dentro y quién queda fuera
| Situación laboral | ¿Aplica la cláusula? | Razón |
|---|---|---|
| Despido individual anterior al 1 de abril de 2013, sin nueva alta posterior | Puede aplicar | Coincide con el supuesto general de protección |
| Despido anterior al 1 de abril de 2013, seguido de un nuevo trabajo con alta | En principio, no | La nueva inclusión en la Seguridad Social puede excluir la protección |
| ERE aprobado antes del 1 de abril de 2013 y extinción dentro del período permitido | Puede aplicar | El ERE forma parte de los supuestos colectivos contemplados |
| ERE acordado en 2012 y despido efectivo en 2018 | Puede aplicar | Es un supuesto límite reconocido en la documentación citada |
| Extinción producida después de 2018 en ese marco | Queda fuera | La fecha efectiva supera el límite indicado |
| Procedimiento concursal aprobado antes de la fecha de referencia | Debe revisarse | Hay que acreditar el procedimiento, la fecha y la extinción |
El ejemplo del ERE de 2012 merece atención. Un trabajador puede pensar que está excluido porque el despido llegó en 2018, pero la documentación del expediente puede demostrar que la extinción estaba vinculada a un acuerdo anterior y que encaja en la protección. En cambio, una salida producida después de 2018 no obtiene el mismo resultado por el simple hecho de que la empresa hubiera atravesado dificultades antes.
La cláusula tampoco debe confundirse con una incapacidad permanente. Son cuestiones distintas, aunque una persona pueda necesitar revisar ambas vías. Si tu situación incluye limitaciones de salud, conviene analizar también qué implica la incapacidad permanente total antes de decidir qué prestación solicitar.
Cómo verificar si cumples los requisitos
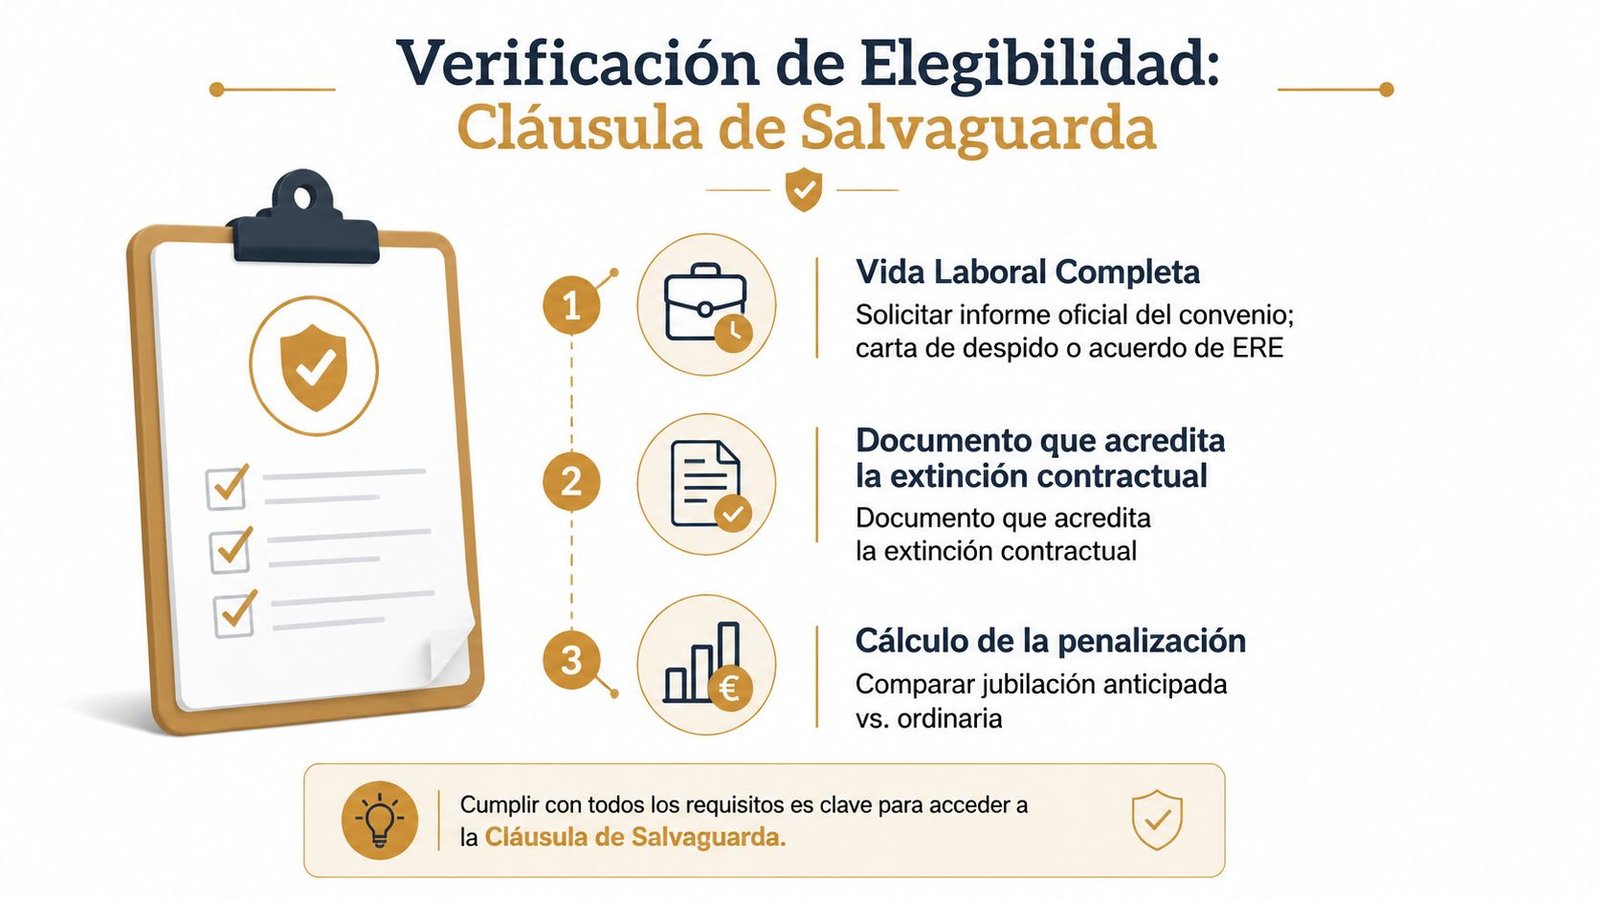
La forma más segura de empezar es reconstruir tu historial con documentos oficiales, no con recuerdos aproximados. Una diferencia entre la fecha de comunicación del despido, la fecha de baja efectiva y la fecha de aprobación del ERE puede cambiar el análisis.
Reúne la documentación esencial
Solicita tu vida laboral completa. Puedes pedirla por los canales electrónicos de la Seguridad Social y descargar el informe oficial. Revisa todas las altas y bajas posteriores al despido, incluso las que duraron poco tiempo.
Localiza la carta de despido. Comprueba la fecha de efectos, no solo la fecha en que recibiste la comunicación. Guarda también cualquier documento de indemnización, finiquito o conciliación.
Si hubo un ERE, reúne el acuerdo completo. La resolución administrativa, el acta de negociación y el listado de trabajadores pueden ser más útiles que una referencia genérica al expediente.
Busca convenios, acuerdos de empresa o documentación concursal. Estos papeles permiten relacionar tu extinción individual con una decisión colectiva anterior.
Compara la pensión bajo las dos normativas. No basta con saber que podrías jubilarte antes. Hay que comprobar el período cotizado, la base reguladora y los posibles coeficientes reductores.
Qué hacer si falta un documento
Si no conservas la carta de despido, pide una copia a la antigua empresa, al administrador concursal o a la representación legal de los trabajadores. Cuando la empresa ya no existe, pueden ser útiles los archivos del procedimiento concursal, las resoluciones laborales y los certificados emitidos por la Administración.
Si la vida laboral contradice el finiquito o el acuerdo de ERE, no elijas automáticamente el documento que parezca más favorable. Presenta el expediente completo y solicita que se aclare qué fecha considera acreditada la Seguridad Social. Una consulta profesional resulta especialmente conveniente cuando hay altas breves, trabajos por cuenta propia o documentos colectivos incompletos.
Casos prácticos que ilustran la protección
Un mismo despido puede producir efectos distintos según su fecha, la causa y la documentación que lo relaciona con una decisión colectiva. Para el trabajador, esa diferencia influye en la edad de jubilación y en el cálculo de la pensión. Para la empresa, conservar bien el expediente puede evitar conflictos años después.
María y el despido individual
María tenía 55 años cuando fue despedida en marzo de 2013. Después no volvió a cotizar. Conserva la carta de despido, el certificado de empresa y una vida laboral sin nuevas altas. Con esos datos, la primera comprobación es sencilla: la extinción se produjo antes del 1 de abril de 2013 y no consta una reincorporación posterior a la Seguridad Social.
Si también cumple las demás condiciones, puede estudiarse su jubilación conforme a la normativa anterior. Eso permitiría valorar el acceso a la jubilación ordinaria a los 65 años, en vez de aplicar una edad que puede alcanzar progresivamente los 67 años. La edad, por sí sola, no resuelve el caso. También deben revisarse sus cotizaciones, las bases reguladoras y el porcentaje aplicable.
Juan y el ERE ejecutado años después
Juan quedó incluido en un ERE aprobado en diciembre de 2012, pero la empresa ejecutó su despido en junio de 2018. La fecha efectiva puede generar dudas, porque parece alejada del acuerdo inicial. Sin embargo, el análisis debe centrarse en la relación entre ambos hechos, no solo en el año que aparece en la carta de despido.
La documentación sindical presenta como posible supuesto de encaje un ERE acordado en 2012 y ejecutado mediante un despido efectivo en 2018. Juan tendría que acreditar esa conexión con el acuerdo colectivo y comprobar que no volvió a quedar incluido en un régimen de la Seguridad Social después de la fecha relevante. Un acta incompleta o una baja mal fechada puede cambiar el resultado.
Ana y el concurso de acreedores
Ana trabajaba para una empresa cuyo procedimiento concursal comenzó en 2011. Su despido se materializó en 2017. Para estudiar su situación hay que unir tres documentos: el expediente concursal, la resolución que autorizó la extinción y la fecha efectiva de la baja.
El inicio del concurso no basta para reconocer la protección. Debe confirmarse que el procedimiento encaja en el marco exigido y que la extinción se produjo dentro del período previsto. Si los documentos no prueban esa relación, la Seguridad Social puede aplicar la normativa ordinaria. Ana tendría entonces que comparar la edad de acceso, el período cotizado y el porcentaje de pensión resultante.
Estos ejemplos muestran una regla práctica: la cláusula puede determinar qué legislación se utiliza, pero no elimina los demás requisitos de jubilación. Cada expediente exige reconstruir la historia laboral con documentos coherentes y calcular la pensión sobre las cotizaciones reales.
Para comprender mejor cómo estas decisiones se relacionan con la protección transitoria, puedes consultar este material audiovisual:
Diferencias entre jubilarse con y sin la cláusula
La diferencia aparece al elegir la norma con la que se revisa el expediente. Un trabajador protegido puede conservar condiciones anteriores a la reforma de 2011, mientras otro con una trayectoria parecida queda sujeto al calendario posterior. Esa distinción afecta decisiones reales: aceptar una salida pactada, valorar un despido o calcular si conviene solicitar la jubilación anticipada.
La reforma elevó la edad ordinaria de 65 a 67 años y endureció el período de cotización necesario para alcanzar el 100% de la pensión. Por eso, aplicar un régimen u otro puede cambiar la fecha de acceso, el porcentaje reconocido o ambos elementos. La cláusula no aumenta automáticamente la pensión. Permite examinar si corresponde aplicar una normativa más favorable.
Una comparación que ayuda a decidir
| Característica | Con cláusula | Sin cláusula | Diferencia |
|---|---|---|---|
| Norma de referencia | Puede ser la normativa anterior a la Ley 27/2011 | Se aplica la normativa posterior que corresponda | Cambia el marco jurídico del cálculo |
| Edad ordinaria | Puede conservar condiciones anteriores | Puede llegar progresivamente a 67 años | Posible diferencia de edad de acceso |
| Cotización para el 100% | Se analiza con el régimen protegido | Se exige el período previsto por la reforma | Puede variar el porcentaje reconocido |
| Derecho de opción | Puede elegirse la legislación más beneficiosa | No existe esa opción por esta cláusula | El trabajador compara alternativas |
| Resultado económico | Depende de bases, años y modalidad | Depende de las reglas ordinarias aplicables | No puede fijarse sin el expediente |
La comparación debe separar tres preguntas. Primera, cuándo puede jubilarse la persona. Segunda, qué porcentaje de la base reguladora puede alcanzar. Tercera, qué reducciones se aplican si elige una modalidad anticipada. Una edad más favorable no garantiza por sí sola una pensión mayor, porque también cuentan las bases, los años cotizados y la modalidad elegida.
Un ejemplo práctico: tras un despido colectivo, una persona puede cumplir las condiciones para revisar su pensión con el régimen protegido, mientras otra, con una salida laboral similar, queda sometida a las reglas ordinarias. La diferencia solo se confirma al revisar las fechas, la causa de la extinción y la documentación del expediente.
Antes de decidir, conviene solicitar una simulación bajo ambos marcos y conservarla. Si la Seguridad Social no reconoce el régimen más beneficioso, la discusión consiste en acreditar los hechos y ejercer correctamente el derecho de opción, no en pedir una excepción general.
La cláusula en el contexto del sistema de pensiones
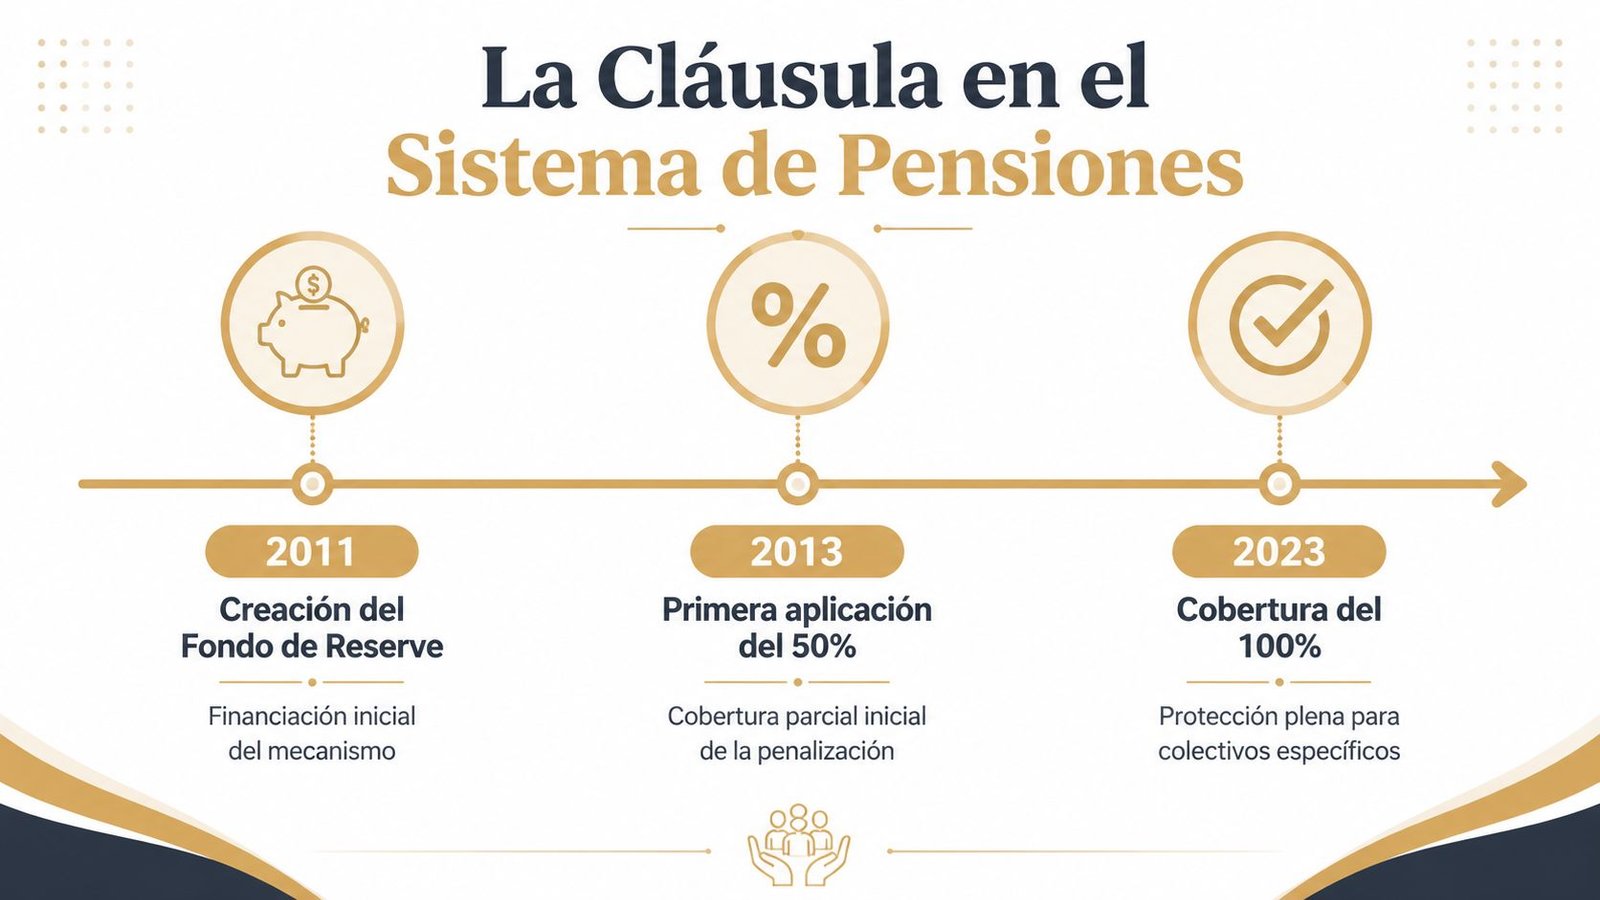
La cláusula nació como una garantía transitoria para quienes quedaron atrapados entre un despido y el cambio progresivo de las reglas de jubilación. Su aplicación se vinculó inicialmente al final de 2020 y después se extendió con efectos desde el 1 de enero de 2021. En 2022, la protección pasó a configurarse como indefinida para cubrir a la cohorte originalmente protegida, según la información sindical y universitaria citada anteriormente. Para conocer cómo encaja esta medida dentro de la Seguridad Social y sus prestaciones, conviene revisar siempre la cronología concreta del trabajador.
Esta protección convive con otras formas de jubilación. La anticipada puede permitir el acceso antes de la edad ordinaria, aunque obliga a comprobar los coeficientes reductores. La parcial combina trabajo y pensión de otra manera. La cláusula de salvaguarda cumple una función distinta: determina qué legislación puede aplicarse a determinados colectivos afectados por la reforma.
No todas las cláusulas de salvaguarda significan lo mismo
La misma expresión aparece en el mecanismo reciente de sostenibilidad del sistema. En ese contexto, se revisa cada tres años si el gasto neto previsto en pensiones entre 2022 y 2050 supera el 13,3% del PIB, con proyecciones de la Comisión Europea y evaluación de la AIReF, como explica la información sobre el mecanismo de revisión del gasto en pensiones.
Si una revisión estimara un gasto neto del 13,6% del PIB, el mecanismo se activaría y el sistema tendría que adoptar correcciones, según el ejemplo de esa fuente. Su objetivo es controlar el equilibrio general de las pensiones. No decide, en cambio, si una persona despedida antes de 2013 conserva el régimen de jubilación que podía corresponderle.
La diferencia práctica es clara. Una cláusula protege a ciertos trabajadores frente a un cambio normativo. La otra controla el gasto futuro del sistema. Comparten nombre, pero afectan a decisiones distintas: una puede influir en el cálculo de una pensión individual y la otra en la sostenibilidad financiera colectiva.
Por qué necesitas asesoramiento legal especializado
Los problemas más serios suelen aparecer en los detalles. Una persona puede tener un despido anterior a la fecha clave, pero también una alta posterior que no recuerda, un ERE cuya fecha de aprobación no coincide con la de ejecución o un acuerdo colectivo que necesita interpretarse junto con otros documentos.
Autogestionar el expediente tiene varios riesgos concretos:
- Confundir fechas: la fecha de la carta, la baja efectiva y la aprobación del expediente pueden ser diferentes.
- Presentar documentación incompleta: una vida laboral aislada no demuestra necesariamente la relación entre un despido y un ERE.
- No ejercer el derecho de opción: si existen dos marcos normativos posibles, hay que comparar cuál resulta más beneficioso.
- Ignorar protecciones relacionadas: la jubilación anticipada, los coeficientes reductores o una posible incapacidad pueden modificar la estrategia.
- Aceptar el primer cálculo: una simulación administrativa no sustituye al análisis jurídico de los hechos acreditados.
Un abogado laboralista puede ordenar la cronología, revisar las cotizaciones y confrontar la resolución administrativa con la documentación empresarial. También puede valorar una reclamación previa, negociar una aclaración ante la Seguridad Social y preparar la defensa si la Administración mantiene una interpretación desfavorable.
La revisión no tiene por qué limitarse a la jubilación. Si el trabajador afronta además una resolución sobre incapacidad permanente, puede ser útil conocer qué hacer ante una incapacidad permanente denegada. Y si una empresa está reorganizando su actividad, conviene separar el asesoramiento laboral del análisis comercial, igual que quien necesita proteger tus proyectos modulares debe revisar las condiciones contractuales aplicables a su actividad.
Criterio profesional: antes de aceptar una edad o un importe de pensión, exige que te expliquen qué documentos sustentan el cálculo y qué alternativa se ha descartado.
Cada caso es único. Un despacho especializado puede ofrecer una primera consulta gratuita de viabilidad, estudiar el expediente completo y señalar qué pruebas faltan antes de que tomes una decisión irreversible sobre tu jubilación.
Dessaves Abogados puede revisar tu despido, ERE o procedimiento concursal, comparar la normativa aplicable y ayudarte a defender tu derecho ante la Seguridad Social. Solicita una primera valoración de viabilidad y visita Dessaves Abogados para analizar tu caso con una estrategia adaptada a tus documentos y fechas.