¿Por qué dos trabajadores con la misma lesión de hombro acaban con grados distintos de incapacidad permanente? Uno es pintor y el otro profesor de instituto. La resonancia es idéntica. Lo que cambia es la profesión habitual, las tareas esenciales que cada uno hace cada día y la capacidad que le queda para ganarse la vida de otra forma.
Esa es la primera idea que conviene desmontar. Los grados de incapacidad permanente no son etiquetas médicas que se asignan por diagnóstico, sino categorías jurídicas que miden cuánto se ha reducido tu capacidad de trabajo real. Y hay una segunda pregunta que casi ninguna guía responde: desde la reforma de 2025, reconocer una incapacidad ya no equivale automáticamente a perder el empleo. Primero se mira si tu puesto puede adaptarse.
Aquí tienes el mapa completo, en el orden en que se entiende, con cada cifra acompañada de un ejemplo y con los límites de cada ejemplo señalados al lado.
Índice
- Los cuatro grados de incapacidad permanente de un vistazo
- Cómo valora el INSS el grado en cada caso
- Incapacidad permanente parcial y su indemnización única
- Modalidades y condiciones
- Incapacidad permanente absoluta y gran invalidez
- Cuánto se cobra en cada grado con ejemplos
- Mantener el empleo tras una incapacidad permanente
- Procedimiento ante la Seguridad Social paso a paso
- Confirmar tu grado y dar el siguiente paso
Los cuatro grados de incapacidad permanente de un vistazo
La incapacidad permanente contributiva se clasifica en cuatro grados según el artículo 194 de la Ley General de la Seguridad Social: parcial, total, absoluta y gran invalidez. Así lo recoge la propia información sobre grados de incapacidad permanente de la Seguridad Social, que insiste en un punto decisivo: la valoración no depende solo del diagnóstico, sino de la disminución o anulación de la capacidad laboral ligada a la profesión habitual de la persona afectada.
| Grado | Qué impide | Cuantía | ¿Puede seguir trabajando? |
|---|---|---|---|
| Parcial | Reducción de al menos el 33 % del rendimiento en la profesión habitual | Indemnización única de 24 mensualidades de la base reguladora | Sí, en su profesión con menor rendimiento |
| Total | Tareas esenciales de la profesión habitual | 55 % de la base reguladora, hasta 75 % en la modalidad cualificada | Sí, en otra actividad compatible |
| Absoluta | Cualquier profesión u oficio | 100 % de la base reguladora | No |
| Gran invalidez | Cualquier profesión, y necesidad de otra persona para actos esenciales | 100 % de la base reguladora, más el complemento por ayuda de tercera persona | No |
Qué añade cada grado
La parcial es el escalón más bajo y el único que se paga de una vez, no cada mes. La persona sigue en su profesión, pero su rendimiento normal ha caído al menos un tercio.
La total te saca de tu profesión, no del mercado laboral. Puedes trabajar en otra actividad compatible con tus limitaciones, y esa puerta abierta es lo que la distingue de los grados superiores.
La absoluta cierra esa puerta: inhabilita para cualquier profesión u oficio, no solo para el trabajo que tenías.
La gran invalidez parte de esa misma inhabilitación total y añade una necesidad práctica y cotidiana: precisas la asistencia de otra persona para actos esenciales como vestirte, desplazarte o comer. Por eso lleva un complemento económico adicional destinado a esa ayuda.
Regla práctica: la tabla sirve para orientarte, no para autodiagnosticarte. El grado definitivo lo declara el Instituto Nacional de la Seguridad Social a partir de los informes de los Equipos de Valoración de Incapacidades, los conocidos como EVI.
Un detalle que confunde a mucha gente: reconocer una pensión de incapacidad permanente comporta, para determinados efectos legales de discapacidad, la consideración del 33 %. Esa equiparación no convierte todos los grados en un porcentaje general de discapacidad aplicable a cualquier trámite, así que no la uses como si fuera una tarjeta de discapacidad comodín.
Cómo valora el INSS el grado en cada caso
¿La misma lesión puede dar lugar a grados distintos? Sí: el INSS valora cómo afectan las secuelas a las tareas de tu profesión habitual y qué capacidad conservas para trabajar. El diagnóstico, por sí solo, no determina el resultado.
Para hacer esa valoración, los Equipos de Valoración de Incapacidades examinan varios aspectos:
- La profesión habitual: importan sus tareas esenciales, no solo el nombre del puesto en la nómina.
- Las limitaciones funcionales: cómo afectan las secuelas físicas o mentales a tareas como cargar peso, conducir, mantener la atención o desplazarse.
- La capacidad residual: qué actividades podrías desempeñar con eficacia y regularidad, teniendo en cuenta esas limitaciones.
- La edad, la formación y las circunstancias laborales: pueden influir en la modalidad aplicable.
La valoración funciona como un encaje entre dos piezas: las limitaciones de la persona y las exigencias de su trabajo. Por eso, una misma enfermedad puede producir efectos distintos en profesiones diferentes. Además, desde la reforma de 2025, la pregunta práctica también es si la persona puede conservar su empleo y en qué condiciones.
La Seguridad Social registró 1.056.550 pensiones de incapacidad permanente en septiembre de 2026, de un total de 10.547.417 pensiones, aproximadamente el 10,0 %. Así lo recoge el informe mensual de prestaciones de la Seguridad Social. Esos datos describen el conjunto de las pensiones, no predicen el resultado de un expediente individual.
| Caso | Limitación funcional | Profesión habitual | Grado probable |
|---|---|---|---|
| Lesión de hombro | Dificultad para levantar peso y realizar tareas repetitivas | Auxiliar de almacén | Parcial, si el rendimiento normal se reduce al menos un 33 % y puede continuar con las tareas fundamentales |
| Limitación visual grave | No puede conducir, pero conserva capacidad para tareas administrativas | Conductor profesional | Total para la profesión habitual, si las limitaciones impiden sus tareas fundamentales |
| Enfermedad cardiaca o neurológica | No puede trabajar con eficacia y regularidad | Cualquier profesión | Absoluta, si las limitaciones impiden desarrollar cualquier actividad laboral |
| Lesión medular | Necesita ayuda para vestirse, desplazarse o comer | Cualquier profesión | Gran invalidez, si requiere asistencia para actos esenciales de la vida |
Son ejemplos orientativos: el grado depende de las limitaciones acreditadas y de cómo se relacionan con el trabajo concreto. Para que el EVI pueda valorar esa relación, los informes deben explicar qué tareas no puedes hacer y por qué. «Hernia discal L5-S1» identifica un diagnóstico; «no puede permanecer de pie más de veinte minutos ni levantar cargas por encima de cinco kilos» describe limitaciones funcionales.
Si la resolución no refleja esas limitaciones, puedes solicitar que se revise el grado de incapacidad permanente.
Incapacidad permanente parcial y su indemnización única
La parcial es el grado que menos se entiende, quizá porque su nombre engaña. No te saca del puesto de trabajo. Te deja donde estás, con un rendimiento por debajo de lo habitual, y por eso la ley no te paga una pensión mensual sino una compensación de una sola vez.
La Seguridad Social la define como una reducción de al menos el 33 % del rendimiento normal en tu profesión, siempre que no te impida realizar las tareas fundamentales, tal como detalla la ficha oficial de la incapacidad permanente parcial.
Cuánto se paga y cómo se calcula
La prestación es una indemnización a tanto alzado equivalente a 24 mensualidades de la base reguladora que se utilizó para calcular tu incapacidad temporal. Es decir, se multiplica tu base diaria por 30 para obtener el mes y luego por 24.
Con una base reguladora diaria de 50 euros, el cálculo teórico sería: 50 × 30 × 24 = 36.000 euros. Ese resultado es una referencia, no una promesa: hay que comprobar la base aplicable y los requisitos de tu caso concreto.
Piensa en un auxiliar de almacén que se lesiona el hombro, conserva su empleo y sigue trabajando, pero ya no puede levantar cajas ni mantener el ritmo repetitivo de antes. Ahí encaja la parcial: el puesto continúa, el rendimiento no.
Qué comprobar antes de aceptar la cifra
- La base reguladora aplicable, porque de ella sale todo el cálculo y suele ser el punto de discrepancia.
- El origen de la contingencia, común o profesional, que cambia reglas y bases.
- La fecha del hecho causante, que determina qué normativa y qué bases se aplican.
- Las cotizaciones exigibles, que condicionan el acceso a la prestación.
La clave jurídica no es tener una limitación médica, sino acreditar que esa limitación reduce tu rendimiento laboral al menos un tercio respecto de tu profesión. Sin esa prueba objetiva, el grado no se sostiene.
Si no estás de acuerdo con el grado reconocido, puedes pedir la revisión administrativa antes de plantear cualquier acción judicial. Esperar a que el plazo se agote solo complica la posición.
Modalidades y condiciones
La incapacidad permanente total te inhabilita para todas o las principales tareas de tu profesión habitual, pero te permite dedicarte a otra distinta y compatible con tus limitaciones. Esa es su definición legal y también su trampa: mucha gente la confunde con la absoluta porque ambas suenan a "no puedo trabajar en lo mío".
No es lo mismo. En la total el legislador asume que tu experiencia y tu capacitación pueden recolocarte en otra actividad. En la absoluta, no.
La regla del 55 % y el salto al 75 %
La cuantía ordinaria es el 55 % de la base reguladora. Existe una modalidad mejorada, la total cualificada, que añade un 20 % adicional hasta llegar al 75 % para personas de 55 años o más cuando, por falta de preparación o por las circunstancias sociales y laborales, se presuma una dificultad especial para encontrar empleo en una actividad distinta.
Con una base reguladora de 1.400 euros mensuales, la pensión ordinaria sería de 770 euros al mes. Si se reconoce la modalidad cualificada, alcanzaría 1.050 euros.
| Concepto | Porcentaje | Sobre 1.400 € |
|---|---|---|
| Total ordinaria | 55 % | 770 € |
| Total cualificada | 75 % | 1.050 € |
Las dos condiciones que se leen mal
El incremento no se activa por cumplir años. Hacen falta dos cosas a la vez, y aquí es donde se pierden expedientes.
- Dificultad real de acceso a otro empleo, por tu preparación o por el contexto social y laboral.
- No estar trabajando en el momento en que se reconoce la incapacidad total cualificada.
El conductor profesional es el ejemplo clásico. Pierde visión y ya no puede conducir, pero podría llevar la oficina, la facturación o la coordinación de rutas. Encaja en la total, y la modalidad concreta se analiza caso por caso. La compatibilidad entre esa pensión y un trabajo distinto es el punto más delicado de todo el sistema, y lo veremos con la reforma de 2025.
Incapacidad permanente absoluta y gran invalidez
La absoluta está reservada para quien no puede realizar ninguna profesión u oficio, no solo el suyo. Es la frontera que la separa de la total, y conviene fijarla bien: en la total todavía puedes desarrollar una ocupación compatible; en la absoluta, las secuelas o la enfermedad te impiden desempeñar cualquier trabajo con un mínimo de eficacia y regularidad.
La prestación es el 100 % de la base reguladora. Con una base de 1.600 euros mensuales, la pensión teórica sería de 1.600 euros al mes, antes de considerar la forma de pago, los límites aplicables y el tratamiento fiscal que corresponda. Esa cifra no es una cifra neta ni tiene por qué coincidir con tu caso: depende de la base que se te reconozca y de la valoración funcional de tus limitaciones.
Aquí la valoración tampoco se ancla en la etiqueta clínica. Una enfermedad cardiaca o neurológica no vale por su nombre, sino por cómo condiciona tu capacidad laboral global, la continuidad del esfuerzo, el rendimiento y la posibilidad real de ejecutar tareas profesionales.
Cuando aparece la necesidad de ayuda
La gran invalidez exige lo mismo que la absoluta y algo más: que, por pérdidas anatómicas o funcionales, necesites la asistencia de otra persona para los actos más esenciales de la vida, como vestirte, desplazarte o comer. Ahí se suma un complemento del 45 % sobre la base, destinado precisamente a esa ayuda de tercera persona.
Piensa en una persona con lesión medular que necesita ayuda diaria para vestirse y desplazarse. El cuadro clínico puede ser el mismo en dos pacientes y la valoración cambiar por completo.
Un mismo diagnóstico puede evaluarse como absoluta sin necesidad de ayuda, o como gran invalidez si esa ayuda es imprescindible en el día a día. Lo que decide no es la gravedad del parte médico, sino la autonomía real de la persona.
Ese es el caso límite que más discusiones genera en los expedientes: la frontera entre "no puedo trabajar" y "no puedo trabajar y además necesito a alguien para lo básico". Documentar las tareas concretas que requieren asistencia, y con qué frecuencia, es lo que sostiene la gran invalidez.
Cuánto se cobra en cada grado con ejemplos
La cuantía no sale del grado solo. Depende de la base reguladora, del origen de la contingencia (común o profesional), de las cotizaciones exigibles, de la fecha del hecho causante y, cuando procede, de los límites mínimos y máximos aplicables. Los porcentajes son el esqueleto del cálculo, no el cálculo.
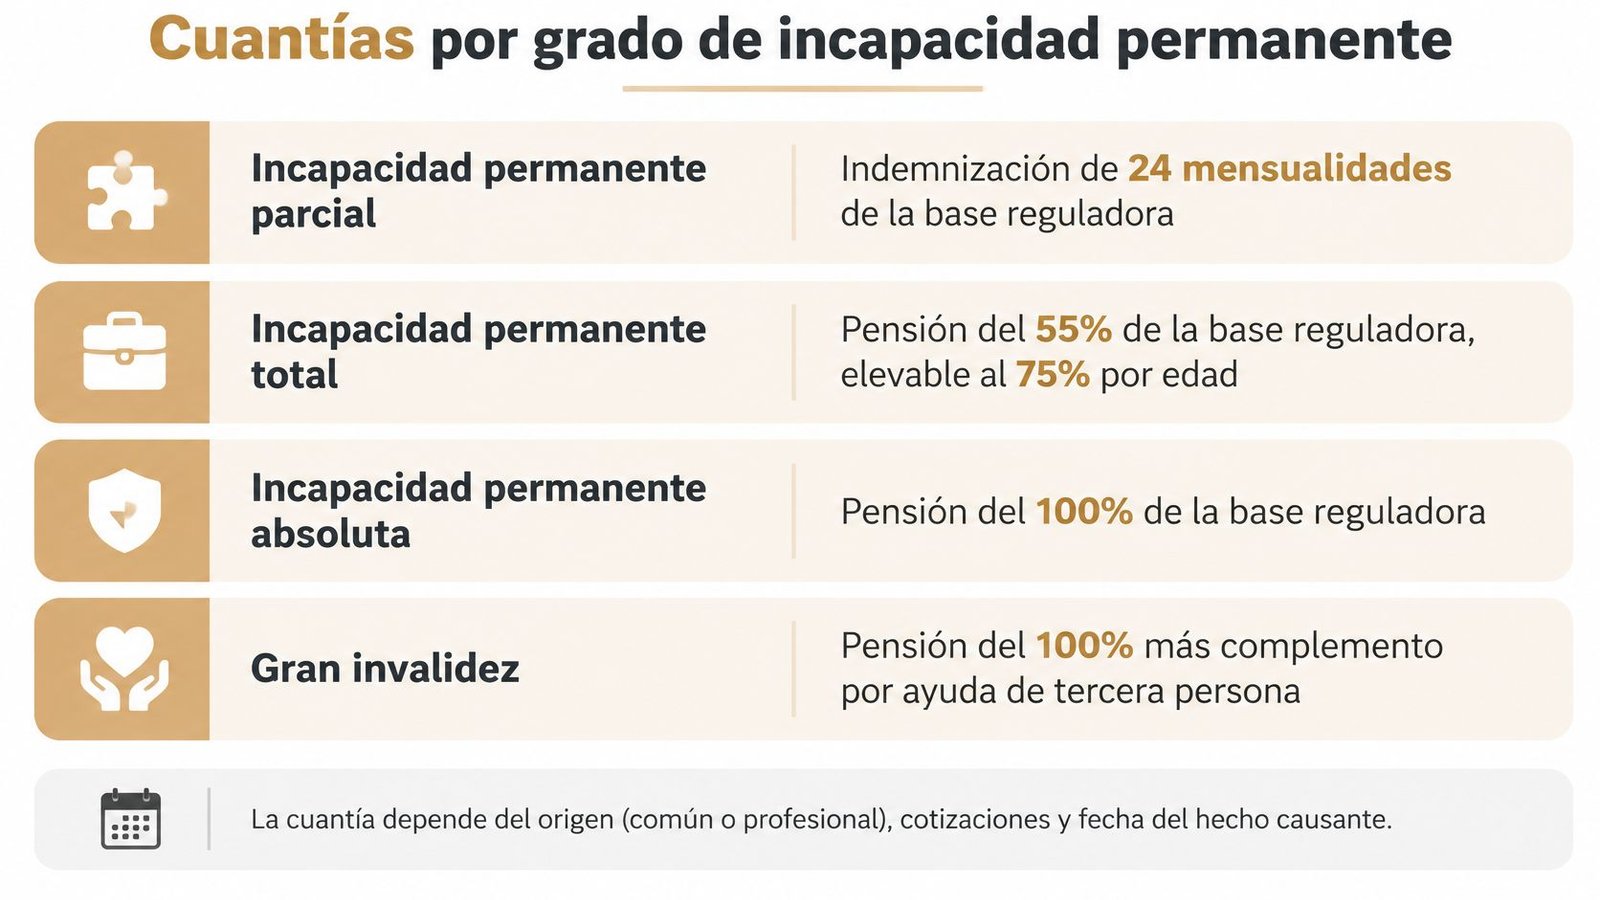
La información de la Seguridad Social sobre cuantías de incapacidad permanente confirma la regla de la parcial (24 mensualidades), el 55 % de la total con posible incremento del 20 % desde los 55 años y el 100 % de la absoluta, y advierte de que esos porcentajes no sustituyen el cálculo completo del expediente.
Cómo leer la tabla siguiente
Cada fila parte de una base reguladora mensual distinta y aplica los tres porcentajes habituales. La parcial no aparece porque no se cobra mes a mes, sino en un pago único de 24 mensualidades de la base de incapacidad temporal.
| Base reguladora mensual | Total (55 %) | Total cualificada (75 %) | Absoluta (100 %) |
|---|---|---|---|
| 1.000 euros | 550 euros | 750 euros | 1.000 euros |
| 1.400 euros | 770 euros | 1.050 euros | 1.400 euros |
| 1.600 euros | 880 euros | 1.200 euros | 1.600 euros |
Todas las cifras son teóricas. Sirven para que veas cómo se mueve la pensión al cambiar la base y al pasar de una modalidad a otra, no para presupuestar tu caso.
Por qué dos personas con el mismo grado cobran distinto
Coinciden en el grado y no en la nómina. Las razones se acumulan: bases de cotización diferentes a lo largo de la carrera, edades distintas, años cotizados, cualificación profesional y el propio origen de la contingencia. Las estadísticas mensuales de la Seguridad Social muestran pensiones medias diferenciadas entre la incapacidad total y la absoluta, y distinguen la modalidad no cualificada del 55 % de la cualificada del 75 %, según el boletín estadístico mensual de la Seguridad Social. Esas medias publicadas no permiten calcular una pensión individual.
Si quieres comprobar tu resolución, reconstruye una hoja de cálculo con tus bases de cotización, los periodos computables, las lagunas y el porcentaje que te aplican, y contrástala con la resolución del INSS antes de decidir si la aceptas, si presentas reclamación previa o si impugnas ante el juzgado. Para ver el detalle del importe por grado, puedes consultar esta guía sobre cuánto se cobra por una incapacidad permanente.
Mantener el empleo tras una incapacidad permanente
La pregunta ha cambiado. Antes era "¿qué grado me corresponde?". Desde la reforma de 2025 es "¿puedo conservar mi empleo y en qué condiciones?". La Ley 2/2025 elimina, como regla automática, la extinción del contrato por incapacidad permanente total, absoluta o gran invalidez, y prioriza los ajustes razonables o el cambio a un puesto compatible, según el informe de la Seguridad Social sobre compatibilidad entre pensión pública y trabajo.
La empresa dispone de un máximo de tres meses desde la notificación para aplicar esas medidas. Solo puede extinguir el contrato cuando resulten inviables o supongan una carga excesiva. La idea de que reconocer una incapacidad significa perder el trabajo merece revisión, aunque su aplicación depende de la evaluación individual del puesto, de las funciones esenciales y de las medidas preventivas disponibles.
Un ejemplo: un trabajador de almacén con lesión de hombro pasa a tareas administrativas dentro de la misma empresa, con el mismo contrato. No es un favor, es la lógica que la ley pone por delante de la extinción.
Las preguntas que conviene plantear
- Quién solicita la adaptación, si la empresa de oficio o el trabajador tras recibir la resolución.
- Cómo se acredita la carga excesiva, porque no basta con invocarla: hay que motivarla.
- Qué ocurre mientras se decide, con el contrato vivo y las funciones provisionalmente ajustadas.
- Cómo interactúan salario y pensión, incluida la suspensión o la compatibilidad según el grado.
Las guías divulgativas explican bien los porcentajes del 55 %, 75 % o 100 %, y responden peor a estas cuestiones, que son las que afectan al bolsillo y a la vida diaria. Si tu caso se mueve en ese terreno, aquí tienes una explicación más detallada sobre incapacidad permanente total y trabajo compatible.
Para la conversación con la empresa, lleva cuatro puntos por escrito: puesto actual y funciones que realizas, funciones esenciales del mismo, medidas preventivas posibles y la fecha de notificación para controlar el plazo de tres meses.
Procedimiento ante la Seguridad Social paso a paso
El orden importa tanto como los documentos. Cada paso tiene una razón y un plazo, y saltarse uno suele costar meses.
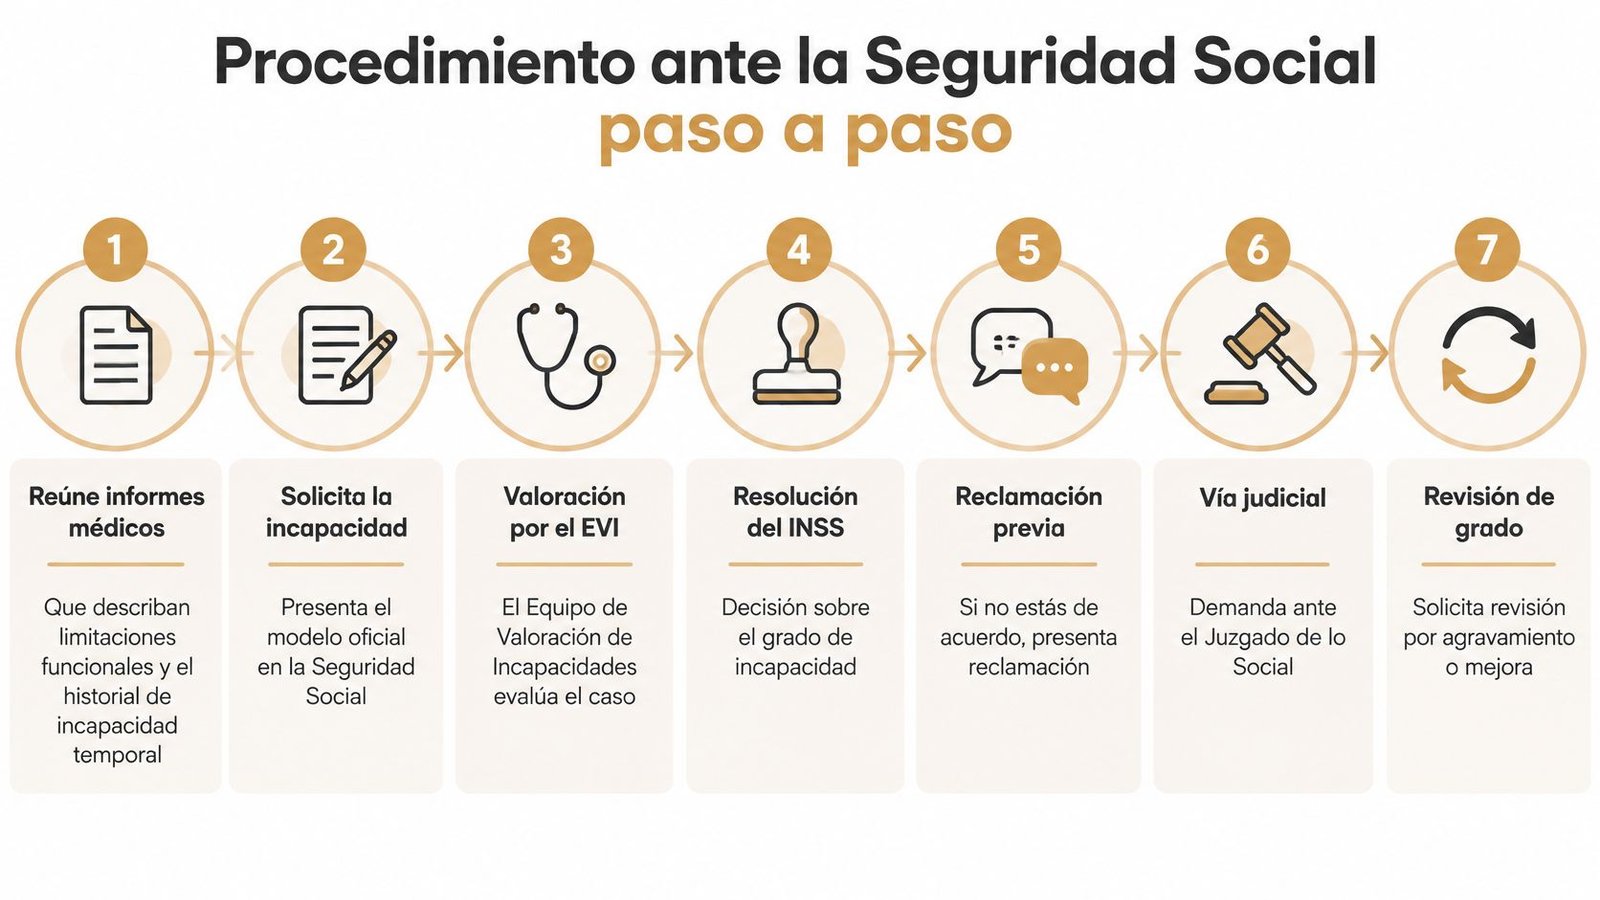
1. Reúne los informes médicos. Necesitas informes que describan limitaciones funcionales concretas, el historial de incapacidad temporal y una descripción real de tu puesto. Sin ese material, el EVI valora una etiqueta en lugar de una capacidad.
2. Solicita la incapacidad o espera la propuesta. Normalmente el expediente arranca de oficio tras una baja larga, o lo presentas tú con el modelo oficial. En ambos casos, el INSS recaba después el informe del EVI.
3. Revisa la resolución con calma. Comprueba cuatro datos: grado reconocido, base reguladora, fecha del hecho causante y origen de la contingencia. Un error en cualquiera de ellos cambia la cuantía.
4. Si no estás de acuerdo, presenta reclamación previa. El plazo habitual es de 30 días hábiles desde la notificación, y suele ser un paso obligatorio antes de acudir a los tribunales. Es el momento de aportar informes nuevos y de discutir la base.
5. Si la reclamación no resuelve, valora la demanda. Ante el juzgado de lo social, el plazo habitual es de 30 días hábiles desde la resolución de la reclamación previa. Los cómputos dependen de cómo y cuándo se te notificó, así que verifica siempre tus fechas.
6. Antes de litigar, explora la negociación o la mediación. En Dessaves Abogados intentamos una solución amistosa mediante negociación con la empresa, el servicio de mediación o el SMAC, porque acorta plazos y reduce costes.
7. Si no hay acuerdo, el caso pasa a la jurisdicción social. Ahí se presenta la demanda, se practica la prueba y se celebra la vista. En Dessaves Abogados los abogados se encargan de la demanda, la prueba y la representación en vistas cuando el caso llega a esa fase.
Debajo tienes una explicación en vídeo del proceso, útil para ordenar las ideas antes de mover papeles.
Confirmar tu grado y dar el siguiente paso
Antes de archivar la resolución, revisa tres cosas con la limitación real delante.
- Grado reconocido frente a lo que de verdad puedes hacer. Si el informe describe menos de lo que te pasa, el grado saldrá corto.
- Fecha de efectos. Determina desde cuándo se cobra y desde cuándo corren los plazos.
- Si puedes seguir trabajando, en tu empresa o en otra actividad, y bajo qué condiciones de compatibilidad.
Si la resolución no encaja con tu puesto y con tu salud, actúa pronto. Los plazos de reclamación previa y de demanda corren desde la notificación, y la documentación que reúnas marca la diferencia. En Dessaves Abogados tramitamos expedientes de incapacidad temporal o permanente, pensiones de jubilación y viudedad, y gestionamos impugnaciones ante la Seguridad Social, con dedicación exclusiva al derecho del trabajo y de la Seguridad Social y más de 25 años de ejercicio. Te informamos de plazos, costes y probabilidad de éxito antes de iniciar cualquier acción, y la primera consulta es sin coste para valorar riesgos y posibilidades.
Si tu resolución de incapacidad permanente no refleja las limitaciones que tienes ni el trabajo que desempeñabas, en Dessaves Abogados revisamos el expediente contigo, comprobamos el grado, la base reguladora y los plazos, y preparamos la reclamación previa o la demanda ante la jurisdicción social cuando hace falta. Puedes explicarnos tu caso y salir de la primera consulta, sin coste, con una idea clara de qué se puede discutir y con qué margen. Empieza por visitar Dessaves Abogados y cuéntanos en qué punto está tu expediente.