Carmen cobra su pensión de jubilación a primeros de mes. Paga la luz, aparta el alquiler y mira lo que queda. La cifra es baja, y la duda es siempre la misma: ¿esa cantidad es todo lo que corresponde?
El complemento a mínimos cubre la diferencia hasta el mínimo legal. No llega solo por cobrar poco. Hace falta una pensión contributiva por debajo de ese mínimo, residir en España y mantener los ingresos por debajo del límite anual que la Seguridad Social fija según la situación familiar, con cónyuge a cargo o sin él.
Ese derecho no es automático y puede perderse durante el año. Un ingreso nuevo, una estancia larga fuera de España o el alquiler de una vivienda cambian el cálculo, aunque la pensión siga igual. Aclarar quién tiene derecho al complemento a mínimos evita dos errores que salen caros: darlo por hecho y dejar de revisarlo, o renunciar a él porque la pensión ya está reconocida.
Índice
- Quién cumple los requisitos de un vistazo
- Qué es el complemento a mínimos y cómo funciona
- Límites de ingresos que se aplican en 2026
- Residencia en España y estancias en el extranjero
- Casos especiales como el alquiler y los ingresos ocasionales
- Cómo solicitar el complemento y revisarlo cada año
Quién cumple los requisitos de un vistazo
Tienen derecho al complemento a mínimos las personas que cobran una pensión contributiva, como jubilación, incapacidad permanente, viudedad u orfandad, cuya cuantía queda por debajo del mínimo legal, siempre que cumplan a la vez tres requisitos. No basta con uno ni con dos. La Seguridad Social mira la pensión, la residencia y los ingresos en conjunto.
Requisitos para tener derecho al complemento a mínimos
| Requisito | Qué se exige | Cómo se acredita |
|---|---|---|
| Pensión contributiva | Pensión de jubilación, incapacidad permanente, viudedad, orfandad u otra contributiva con cuantía inferior al mínimo legal | Resolución de la pensión y el importe que se cobra |
| Residencia | Residir en España en los términos legalmente exigidos | Certificado de empadronamiento y documentos de vivienda habitual |
| Ingresos insuficientes | Rendimientos anuales computables dentro del límite fijado para 2026 | Declaración de la renta, certificados bancarios y datos fiscales |
La pensión baja no basta
Tener una pensión reducida no activa el complemento por sí solo. La ayuda cubre la diferencia hasta el mínimo legal, pero solo si la situación económica y de residencia encaja. Por eso hay pensionistas con una pensión muy baja que no lo cobran, y otros con una pensión algo mayor que sí lo reciben.
Marta cobra una pensión de jubilación, no tiene otros ingresos relevantes y vive en España todo el año. En su caso puede cumplir los tres requisitos, pero tendrá que demostrarlos con la resolución de pensión, el certificado de empadronamiento y su declaración de la renta. Si mañana hereda un inmueble y lo vende, esa ganancia puede cambiar el resultado del año.
Regla práctica: si falla la pensión contributiva, la residencia o el límite de ingresos, no hay derecho, aunque la pensión sea baja.
La cuantía mínima no es idéntica para todas las pensiones ni para todas las situaciones familiares. Cambia según el tipo de pensión y según exista o no cónyuge a cargo. Antes de pedir nada, localiza tu resolución y comprueba qué mínimo se aplica a tu caso concreto.
Qué es el complemento a mínimos y cómo funciona
Piensa en un vaso con una marca fija. La pensión es el líquido que ya hay dentro. La cuantía mínima legal es la marca. El complemento echa solo lo que falta para llegar a la marca, ni una gota más. Si la pensión ya supera la marca, no hay nada que añadir.
Esta imagen resume la idea.

Qué es y qué no es
El complemento a mínimos no es una pensión nueva. Tampoco es un aumento general para todos los pensionistas. Es una ayuda condicionada a la falta de recursos que se añade a una pensión contributiva ya reconocida.
Tampoco funciona como una prestación asistencial independiente. Su importe depende del tipo de pensión, del mínimo legal aplicable y de los ingresos reales del beneficiario. Si cambia cualquiera de esos elementos, el complemento puede cambiar o desaparecer.
Cómo se calcula
El cálculo no consiste en subir la pensión a una cifra fija. Se compara la pensión con el mínimo que corresponde y se reconoce la diferencia. Si la pensión mínima aplicable fuera de 1.000 euros al mes y la pensión de la persona fuera de 800, el complemento cubriría 200 euros al mes, la diferencia exacta.
Ese importe se reparte entre las mensualidades en las que se cobra la pensión. No llega como un pago aparte ni como una paga única.
La lógica de fondo protege a quienes tienen las pensiones contributivas más bajas y además cuentan con pocos recursos. Por eso la Seguridad Social no mira solo la cotización. También revisa los ingresos.
Si la pensión que cobras es de incapacidad permanente, revisa cómo se calcula y qué requisitos exige la pensión de incapacidad permanente antes de dar por hecho que el complemento te corresponde.
Límites de ingresos que se aplican en 2026
Carmen cobra una pensión baja y da por hecho que el complemento a mínimos le corresponde cada mes. En marzo alquila el piso de sus padres. Esos alquileres entran en la cuenta del año. Si la suma de rendimientos computables cruza el tope, el complemento no se mantiene solo porque la pensión sea pequeña. El derecho depende de los ingresos de ese año y puede perderse si cambian.
La página de la Seguridad Social sobre el complemento a mínimos fija para 2026 un límite de 9.442 euros anuales de rendimientos computables cuando no hay cónyuge a cargo y de 11.013 euros anuales cuando sí lo hay.
Límite anual de rendimientos en 2026 según la situación familiar
| Situación familiar | Límite de rendimientos computables | Diferencia |
|---|---|---|
| Pensionista sin cónyuge a cargo | 9.442 euros al año | Límite de referencia |
| Pensionista con cónyuge a cargo | 11.013 euros al año | 1.571 euros más que sin cónyuge a cargo |
Qué ingresos cuentan
La Seguridad Social compara tus rendimientos computables con esos límites de 2026. Entran, en términos generales, los del trabajo, del capital y de actividades económicas, junto con las ganancias patrimoniales. También cuentan los alquileres, los intereses del banco, una actividad por cuenta propia y la venta de un inmueble.
El tope funciona como la línea de un vaso. La pensión puede quedar por debajo del mínimo, pero los otros ingresos van llenando el vaso. Si el nivel pasa el límite familiar, el complemento resulta incompatible. Si no lo pasa, solo puede reconocerse por la diferencia necesaria hasta alcanzar el mínimo.
Un ingreso puntual, como la venta de un inmueble, cuenta en el año en que se obtiene. No se reparte entre varios ejercicios por haberse cobrado de una vez.
Ojo con esto: una venta puntual no se prorratea; se computa en el año en que se cobra.
Si el cónyuge tiene rentas propias, hay que incluirlas en la solicitud. El cálculo mira la unidad económica familiar, no solo lo que figura a tu nombre. Conviene confirmar el encaje con la Seguridad Social antes de presentar la solicitud.
Si la duda viene del desempleo y no de la pensión, revisa los requisitos del subsidio para mayores de 55 años para ordenar las opciones.
Residencia en España y estancias en el extranjero
La residencia parece un trámite, pero puede decidir el derecho. No es lo mismo estar empadronado que vivir de forma habitual en España. La Seguridad Social distingue entre el domicilio formal, la residencia real y las estancias temporales fuera del país.
Tres conceptos que no son lo mismo
El domicilio formal es el empadronamiento. Sirve como prueba, pero no sustituye a la realidad. La residencia habitual es el lugar donde vives de forma continuada, donde tienes tu vivienda, tus consumos y tus vínculos. Las estancias temporales son viajes, visitas familiares o temporadas fuera, que no siempre cambian la residencia.
La regla de los 90 días
Para pensiones causadas desde el 1 de enero de 2013, la página de la Seguridad Social sobre residencia y complementos exige residencia en España para reconocer el complemento. El derecho puede perderse si fijas tu residencia fuera del país o si las estancias en el extranjero superan 90 días durante el año natural, salvo que se pruebe que la residencia habitual continúa en España.
Cómo afectan las estancias en el extranjero al derecho
| Situación | Efecto en el derecho | Qué conviene hacer |
|---|---|---|
| Vive todo el año en España y viaja tres semanas en verano | Sin pérdida previsible del derecho | Conservar el empadronamiento y las pruebas de vivienda habitual |
| Empadronado en España y pasa cuatro meses al año con sus hijos en el extranjero | Debe revisar su caso, porque supera los 90 días | Reunir pruebas de que la residencia habitual sigue en España |
| Traslada su vida a otro país | Pierde el requisito de residencia | Comunicar el cambio a la Seguridad Social |
Qué pruebas guardar
La administración puede verificar los datos de residencia. Cuando no exista consentimiento para la consulta automatizada, puede exigir documentación adicional, incluido el certificado de empadronamiento.
Guarda pruebas de vivienda habitual, recibos de consumos, registro de viajes y vínculos familiares. Si pasas temporadas largas fuera, esos documentos pesan más que una simple inscripción en el padrón.
El empadronamiento ayuda, pero no lo resuelve todo. Una persona que vive todo el año en España y viaja tres semanas en verano no tiene por qué perder el derecho. Otra que pasa cuatro meses al año con sus hijos en el extranjero debe revisar su caso, porque supera los 90 días. Quien traslada su vida a otro país pierde el requisito.
Casos especiales como el alquiler y los ingresos ocasionales
Hay un complemento distinto para pensionistas que viven de alquiler y carecen de vivienda en propiedad. No es el complemento ordinario que eleva una pensión hasta la cuantía mínima. Es una ayuda aparte, con sus propias condiciones.
El complemento de alquiler
El complemento para pensionistas que viven de alquiler está fijado en 525 euros anuales para 2026. La persona solicitante debe acreditar de forma fehaciente que no posee una vivienda en propiedad y que la vivienda alquilada constituye su residencia habitual.
Además, el propietario no puede ser su cónyuge, una persona con la que mantenga una unión estable y convivencia análoga a la conyugal, ni un familiar hasta el tercer grado.
Cómo afectan distintas situaciones al complemento
| Situación | Efecto en el complemento | Qué conviene hacer |
|---|---|---|
| Vive de alquiler sin vivienda en propiedad y el arrendador no es cónyuge ni familiar hasta tercer grado | Puede solicitar el complemento específico de 525 euros anuales | Guardar el contrato, los recibos y las pruebas de residencia habitual |
| Alquila a un hermano, tío, sobrino o al cónyuge | Queda excluido de ese complemento específico | No solicitarlo sin antes revisar la situación |
| Tiene vivienda en propiedad | No cumple la condición de carecer de vivienda propia | Consultar la situación con la Seguridad Social |
| Ingresos ocasionales, por ejemplo la venta de un inmueble | Se computan como ganancias patrimoniales del año en que se obtienen | Comunicar el cambio a la Seguridad Social |
El caso de Carmen
Carmen no tiene vivienda en propiedad, alquila su casa a un propietario sin parentesco y guarda el contrato y los recibos. Puede pedir los 525 euros anuales si acredita que esa vivienda es su residencia habitual.
Si el contrato fuera con su hermano, la regla de parentesco lo excluye. Lo mismo ocurre con un tío, un sobrino o el cónyuge. No importa que el alquiler sea real y se pague cada mes: el vínculo con el arrendador cierra la puerta.
Para no confundir: los 525 euros del alquiler no son el complemento que sube la pensión al mínimo.
Ingresos que llegan de golpe
Una venta de inmueble, una actividad de pocos meses o un ingreso extraordinario cuentan en el año en que se obtienen. Pueden cambiar el resultado aunque el resto del año haya sido tranquilo.
No los repartas mentalmente entre meses. Tampoco los ignores porque no se repitan. Si afectan al límite, debes comunicarlo a la Seguridad Social.
Cómo solicitar el complemento y revisarlo cada año
Solicitar el complemento no es rellenar un formulario y esperar. Es ordenar pruebas, comprobar cifras y revisar la resolución. Este esquema resume el proceso.
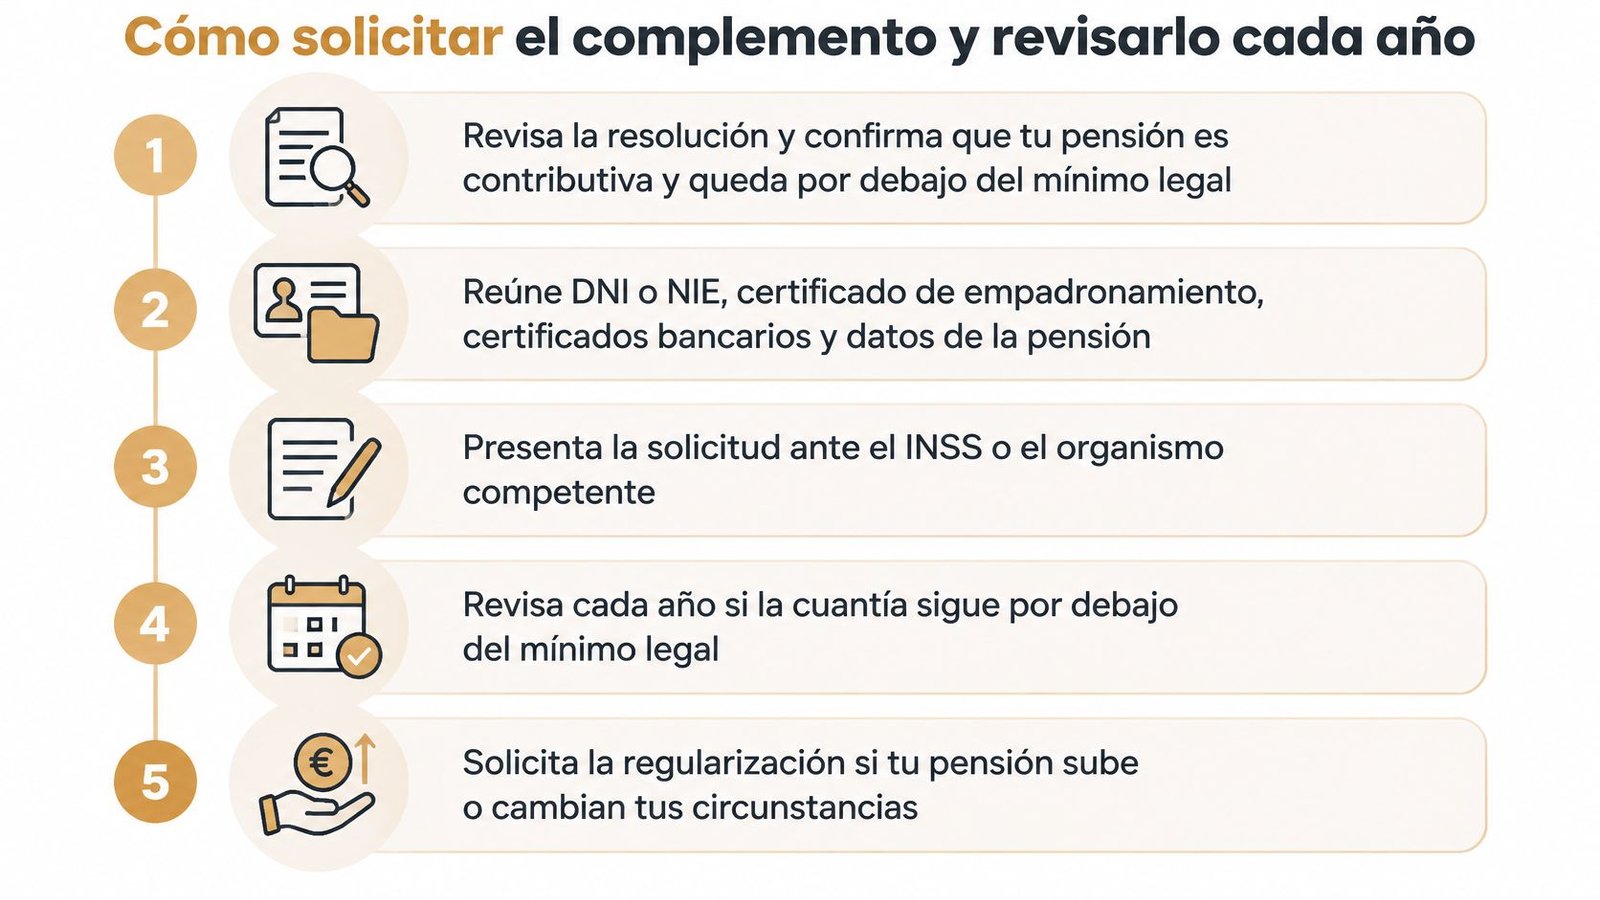
Paso a paso
- Confirma el tipo de pensión. Mira la resolución y comprueba que es contributiva y que su cuantía queda por debajo del mínimo legal.
- Reúne la documentación. Necesitas DNI o NIE, certificado de empadronamiento, certificados bancarios, datos fiscales y la última declaración de la renta.
- Calcula tus rendimientos de 2026. Compáralos con 9.442 euros, o con 11.013 si tienes cónyuge a cargo. Después aplica el umbral combinado con la cuantía mínima.
- Revisa tu residencia. Si viajas mucho, guarda pruebas de vivienda habitual antes de que te las pidan.
- Presenta la solicitud. Puedes hacerlo de forma presencial en la Seguridad Social o por la sede electrónica. Si el complemento ya aparece aplicado en la resolución, revisa el importe y la fecha de efectos.
- Guarda el justificante. Anota el número de expediente y conserva el resguardo de presentación.
- Lee la resolución con calma. Comprueba el importe, la fecha de efectos y las mensualidades en las que se reparte.
- Reclama si no estás de acuerdo. Hazlo dentro del plazo que indique la propia resolución.
El error que más se repite
Usar rentas de otro año. Las cifras que cuentan son las de 2026. Una declaración de la renta antigua puede dar una foto falsa de tu situación actual.
Si prefieres una explicación en vídeo del proceso, este resumen te ayuda a fijar el orden.
Revisión anual
La página de la Seguridad Social sobre el control anual del complemento explica que la condición económica debe revisarse durante todo el ejercicio. El derecho está sujeto a control posterior y puede extinguirse o generar cantidades indebidamente percibidas si aumentan los ingresos.
En 2026, cuando declaras rendimientos computables iguales o inferiores a 9.442 euros, se presume inicialmente cumplido el requisito. Si durante el año acumulas rentas superiores, debes comunicarlo a la entidad gestora en el plazo de un mes desde que se produzca la circunstancia.
La Administración puede exigir en cualquier momento una declaración de rentas, patrimonio y declaraciones tributarias. Conserva resoluciones de pensión, certificados bancarios, datos fiscales y justificantes de alquileres, intereses, actividades o ganancias patrimoniales.
Para guardar: el complemento no es consolidable. Se revisa, se ajusta y puede extinguirse.
Decisión final
Si cumples los requisitos, guarda las pruebas y revísalas cada año. Si te denegaron el complemento o no entiendes el cálculo, pide revisión y prepara una reclamación a la Seguridad Social con la documentación ordenada.
En Dessaves Abogados tramitamos expedientes de incapacidad temporal o permanente, pensiones de jubilación y viudedad, y gestionamos impugnaciones ante la Seguridad Social. Si tu caso requiere revisar una resolución o preparar una reclamación, puedes contar con ese apoyo.
Siguiente paso esta semana: reúne las pruebas y pide la valoración antes de que venza el plazo de comunicación.
En Dessaves Abogados revisamos tu documentación, comprobamos si tu pensión y tus ingresos encajan en los límites de 2026 y valoramos la viabilidad de una reclamación antes de que pase el plazo. La primera consulta no tiene coste ni compromiso y empieza con una evaluación gratuita de tu caso, así que puedes visitar Dessaves Abogados para contar con esa revisión.