En 2026, la incapacidad permanente puede situarse desde mínimos cercanos a 800 € al mes hasta el tope de 3.359,60 € mensuales. La cifra exacta no es fija: depende del grado reconocido y de la base reguladora.
Si estás de baja después de una operación, una enfermedad incapacitante o un accidente, es normal que la pregunta aparezca antes incluso de conocer el diagnóstico administrativo: incapacidad permanente, cuánto se cobra. La respuesta corta, sin embargo, puede llevarte a un error serio. No basta con aplicar un porcentaje a tu último salario, porque la Seguridad Social calcula sobre una base reguladora y después aplica los límites mínimos y máximos previstos para cada situación.
Un trabajador de almacén de 52 años puede tener una lesión de espalda que le impida levantar peso, pero eso no significa automáticamente que vaya a cobrar lo mismo que otra persona con una lesión parecida. Importan sus cotizaciones, la causa de la incapacidad, el grado reconocido, su edad y, en algunos casos, sus cargas familiares.
Índice
- Qué cobra realmente un trabajador con incapacidad permanente
- Los cuatro grados que determinan la cuantía
- Cómo se calcula la base reguladora
- Porcentajes y ejemplos numéricos según el grado
- Mínimos, máximos y pensión media en 2026
- Cómo solicitar la prestación y recurrir la resolución
- Claves finales para no cobrar menos de lo que corresponde
Qué cobra realmente un trabajador con incapacidad permanente
Un trabajador de almacén de 52 años, recién operado de la espalda, lleva meses de baja y ya no puede cargar mercancía. Quiere saber cuánto cobrará, pero la respuesta no sale de su último sueldo. Primero hay que conocer el grado que puede reconocer el INSS y la base reguladora construida con sus cotizaciones. Sin esos dos datos, cualquier cifra es una aproximación peligrosa.
La ley aplica porcentajes distintos sobre esa base. La incapacidad permanente parcial no genera una pensión mensual ordinaria, sino una indemnización de 24 mensualidades de la base reguladora. La total suele representar el 55% de la base reguladora y puede alcanzar el 75% en la total cualificada. La absoluta equivale al 100%. La gran invalidez añade el complemento correspondiente cuando el beneficiario necesita asistencia de otra persona. Consulta las reglas en la información oficial de la Seguridad Social sobre incapacidad permanente.
Las variables que cambian el resultado
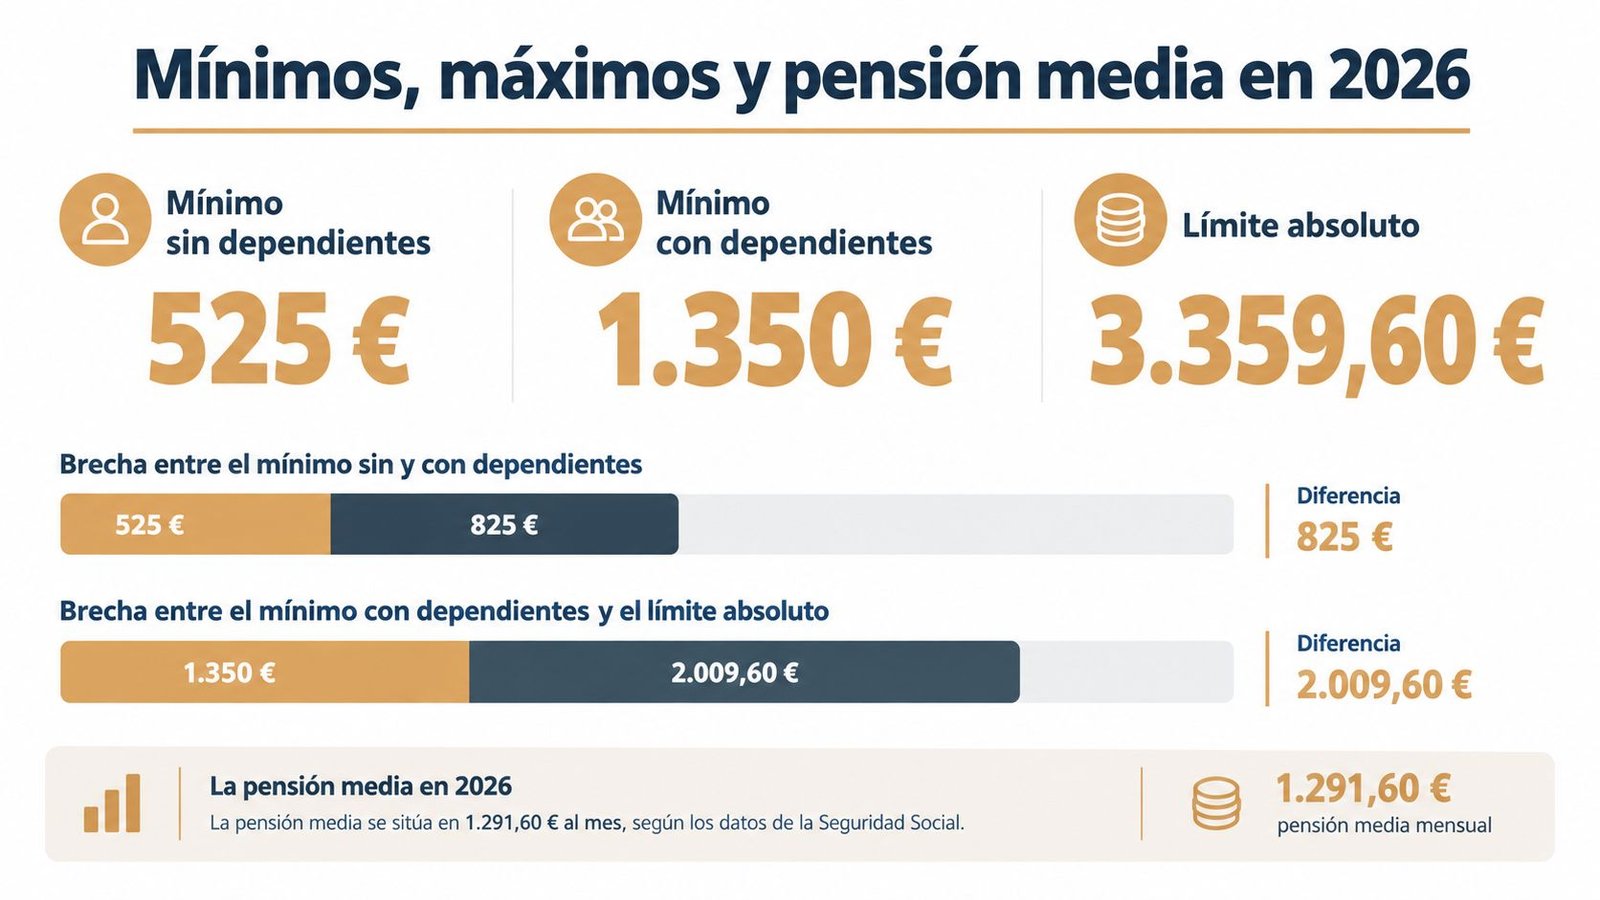
El cálculo legal solo ofrece una parte de la respuesta. En 2026 también operan los mínimos y el tope máximo. Para las pensiones mínimas de incapacidad absoluta o total, las cuantías anuales son 17.592,40 euros con cónyuge a cargo, 13.106,80 euros sin cónyuge y 12.441,80 euros con cónyuge no a cargo. En la incapacidad total por enfermedad común para menores de 60 años, el mínimo anual queda en 9.662,80 euros, según las referencias sobre las pensiones mínimas de incapacidad en 2026.
El límite superior también está fijado: determinadas pensiones no pueden superar 3.359,60 euros al mes ni 47.034,40 euros al año en 2026. Por eso, dos trabajadores con el mismo grado pueden cobrar cantidades muy distintas, y una base reguladora elevada no permite rebasar el máximo legal.
Regla práctica: exige la resolución por escrito. Debe indicar el grado, la base reguladora, el porcentaje aplicado y la fecha de efectos económicos.
La contingencia, la edad, el régimen de Seguridad Social, las cotizaciones previas, las lagunas y la compatibilidad con un trabajo pueden alterar el resultado. Revisa cada apartado antes de aceptar la cuantía.
Los cuatro grados que determinan la cuantía
La lesión no fija por sí sola el grado de incapacidad. El INSS debe valorar qué tareas puedes ejecutar, durante cuánto tiempo y con qué seguridad. La misma limitación física puede dar lugar a una resolución distinta según la profesión habitual del trabajador.
Parcial y total
La incapacidad permanente parcial permite continuar en la profesión habitual, aunque con una reducción relevante del rendimiento. Por ejemplo, una peluquera con una lesión en la mano puede seguir trabajando, pero si necesita más pausas y pierde precisión, el grado puede reconocerse aunque conserve el puesto. Su forma de cobro es una indemnización a tanto alzado, no una pensión mensual ordinaria.
La incapacidad permanente total impide realizar las tareas fundamentales de la profesión habitual, pero deja abierta la posibilidad de trabajar en otra ocupación compatible. Un mozo de almacén que no puede levantar peso puede quedar incapacitado para cargar y descargar mercancía, pero apto para control de accesos, atención telefónica o tareas administrativas. Un conductor profesional con crisis que comprometen la seguridad puede no poder conducir, aunque sí desempeñar un empleo sin conducción.
La profesión habitual pesa más que el diagnóstico aislado. Dos personas con la misma lesión de espalda no parten de la misma situación si una trabaja sentada y la otra debe levantar cargas, subir escaleras o mantener posturas forzadas durante toda la jornada. La resolución debe explicar esa relación entre las limitaciones y las tareas concretas del puesto.
Absoluta y gran invalidez
La incapacidad permanente absoluta impide desempeñar cualquier profesión u oficio con un rendimiento y una regularidad razonables. El análisis ya no se limita al puesto anterior. El INSS debe valorar si existe una actividad laboral real que la persona pueda realizar de forma continuada, no una posibilidad meramente teórica.
La gran invalidez, también llamada gran incapacidad en algunos documentos, exige un elemento añadido: la necesidad de asistencia de otra persona para actos básicos de la vida diaria. Vestirse, asearse, comer o desplazarse pueden ser determinantes. El cobro incorpora la prestación correspondiente y un complemento destinado a pagar esa ayuda.
La diferencia entre total y absoluta cambia por completo la expectativa económica. La total se vincula a la profesión habitual; la absoluta, a cualquier trabajo. Las reglas económicas de cada grado y sus prestaciones aparecen en la explicación de los grados y prestaciones de incapacidad permanente.
La incapacidad temporal responde a una recuperación pendiente. La permanente exige limitaciones previsiblemente definitivas. El grado se fija mediante la valoración médica y administrativa del INSS, con el dictamen del equipo correspondiente. Revisa que la resolución describa bien tu profesión, las tareas que ya no puedes realizar y la modalidad económica reconocida. Si omite esos puntos, hay base para impugnarla.
Cómo se calcula la base reguladora
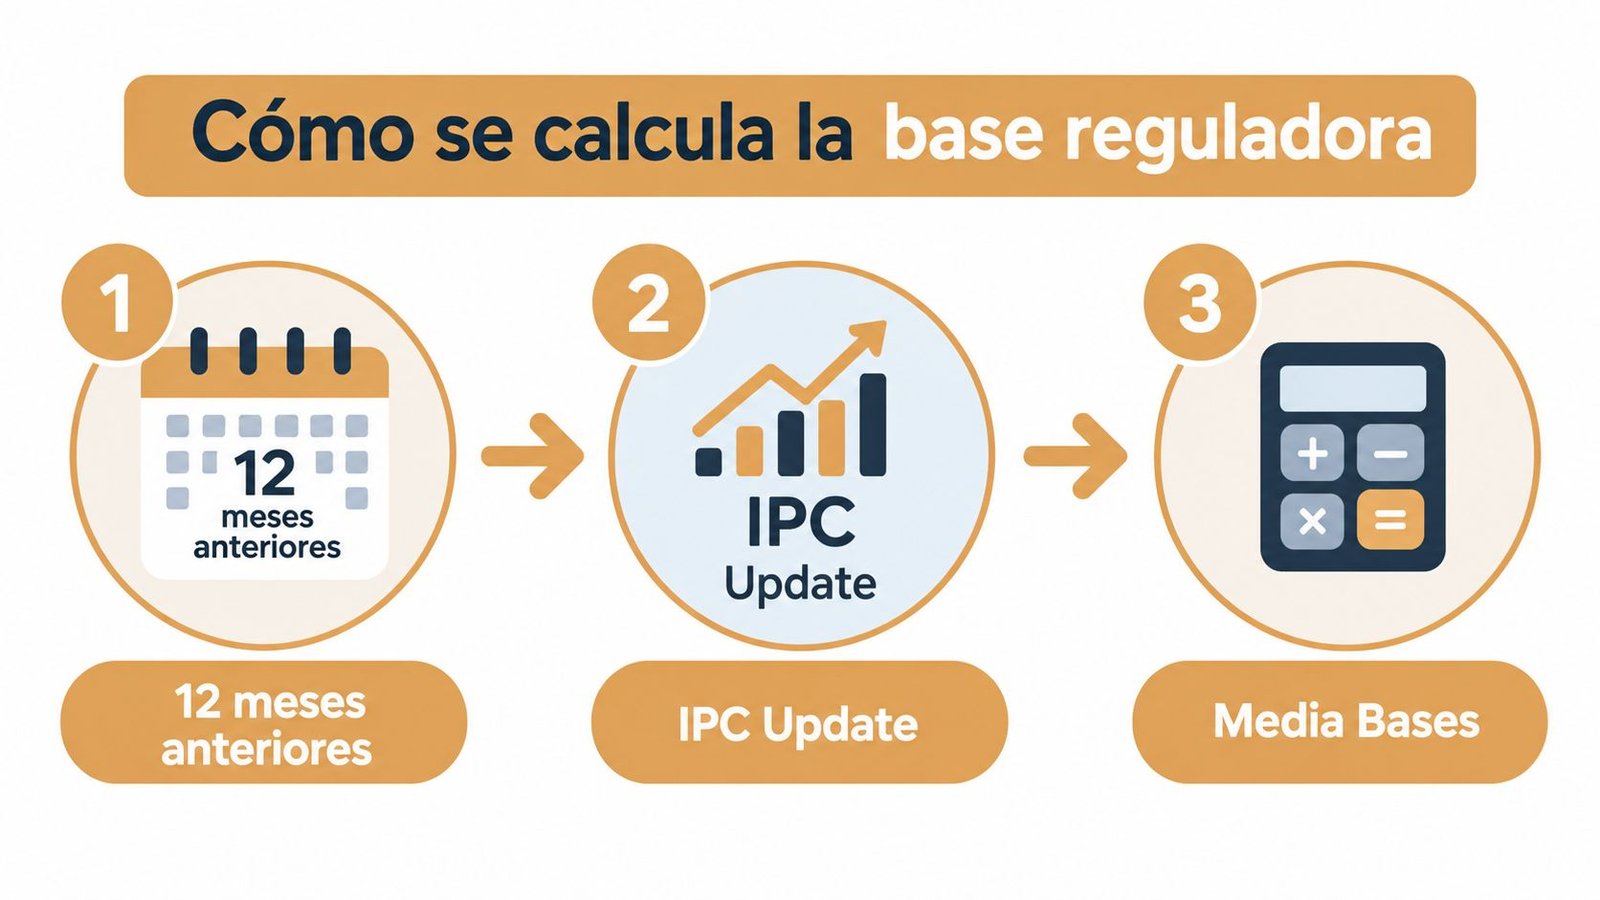
La base reguladora funciona como la cifra intermedia entre tus cotizaciones y la pensión final. No equivale necesariamente al salario bruto que cobras hoy. El INSS parte de las bases de cotización aplicables, utiliza la fórmula correspondiente a la contingencia y al grado, y obtiene una cantidad sobre la que después se aplica el porcentaje.
La nómina no cuenta toda la historia
Dos soldadores pueden cobrar el mismo salario bruto durante un periodo, pero presentar bases reguladoras distintas. Uno puede haber trabajado con jornadas estables y bases de cotización constantes; el otro puede acumular contratos parciales, meses con menor cotización o periodos sin obligación de cotizar. El sueldo teórico no corrige esas diferencias.
La causa también importa. Para una incapacidad permanente total derivada de contingencias comunes, la Seguridad Social indica que no existe integración de lagunas. Los meses sin obligación de cotizar dentro del periodo de cálculo no se cubren automáticamente con bases mínimas. Si la incapacidad deriva de contingencias profesionales, la base reguladora se vincula a la base de cotización del trabajador en la fecha del hecho causante, según la información oficial sobre el cálculo de la prestación.
Qué debes revisar en el cálculo
Antes de aceptar la cifra, comprueba estos puntos:
- Bases reales: revisa que las bases de cotización coincidan con tu vida laboral y tus nóminas.
- Contingencia: confirma si la causa es enfermedad común, accidente no laboral, accidente de trabajo o enfermedad profesional.
- Lagunas: verifica si existen meses sin cotizar y si la fórmula legal permite integrarlos. En la total por contingencias comunes, la regla oficial niega esa integración.
- Tiempo parcial y pluriempleo: comprueba que el expediente refleje correctamente las jornadas y las bases de cada empleo.
- Fórmula aplicable: el divisor y el periodo utilizado cambian según la situación. No basta con sumar nóminas y dividir de forma intuitiva.
Para entender la diferencia entre una baja médica y la protección posterior, puedes consultar esta guía sobre el cálculo de la incapacidad temporal, pero no confundas sus reglas con las de la incapacidad permanente.
La base reguladora final es una cantidad bruta. Después se aplica el porcentaje del grado reconocido y se comprueba si procede un complemento a mínimos o si opera el límite máximo.
Porcentajes y ejemplos numéricos según el grado
Un trabajador puede cobrar bastante menos de lo que indica su sueldo. La cuenta empieza con la base reguladora y continúa con el porcentaje del grado reconocido. Con una base reguladora de 1.500 euros, una incapacidad permanente total ordinaria daría 825 euros brutos mensuales, porque se aplica el 55%.
La tabla muestra el mecanismo con bases hipotéticas. Sirve para entender la fórmula, no para anticipar una resolución concreta.
| Grado | Porcentaje | Base reguladora ejemplo | Cuantía bruta mensual |
|---|---|---|---|
| Parcial | Indemnización de 24 mensualidades | 1.200 € | 28.800 € en pago único |
| Total | 55% | 1.500 € | 825 € |
| Total cualificada | 75% | 1.500 € | 1.125 € |
| Absoluta | 100% | 2.000 € | 2.000 € |
| Gran invalidez | 100% más complemento | 2.000 € | 2.000 € más complemento |
La incapacidad parcial funciona de otra manera. Consiste en una indemnización de 24 mensualidades de la base reguladora, abonada en un único pago, y no en una pensión mensual calculada mediante un porcentaje. La regla aplicable debe comprobarse en la regulación oficial de la incapacidad permanente.
Tres trabajadores, tres resultados
Un oficinista con una base reguladora de 1.300 euros y una incapacidad total tendría una referencia bruta de 715 euros al mes. Un camarero con una base reguladora de 1.600 euros y una incapacidad absoluta tendría una referencia de 1.600 euros mensuales. Un comercial con una base reguladora de 2.100 euros y una incapacidad total cualificada alcanzaría 1.575 euros brutos al mes.
Son operaciones matemáticas. La total cualificada exige cumplir sus requisitos, incluida la edad mínima prevista y la dificultad para acceder a otro empleo. Una pensión ordinaria baja no basta.
En la gran invalidez se conserva el 100% de la base reguladora y se añade un complemento por necesitar asistencia de otra persona. Su importe depende de la fórmula legal y de las circunstancias acreditadas. No corresponde aplicar un porcentaje fijo a todos los expedientes.
Advertencia decisiva: el porcentaje se aplica a la base reguladora calculada por el INSS, no al sueldo bruto actual.
La compatibilidad laboral requiere una revisión específica. La incapacidad total puede permitir trabajar en una profesión distinta de la habitual, siempre que el puesto respete las limitaciones reconocidas. Antes de firmar un contrato, revisa la información sobre incapacidad permanente total para la profesión habitual y contrasta las funciones reales del nuevo empleo con tu resolución.
Mínimos, máximos y pensión media en 2026
La cantidad calculada sobre la base reguladora puede quedar por debajo del mínimo legal o superar el límite máximo. Por eso, responder solo con un porcentaje ofrece una cifra incompleta. Hay que comprobar después los mínimos aplicables, los ingresos familiares, los topes y las retenciones.
Las cuantías mínimas de 2026 ya se han introducido en la sección anterior. Aquí importa entender cómo funcionan. El mínimo no sustituye el cálculo de la pensión: actúa como referencia para determinar si procede un complemento a mínimos.
El complemento a mínimos exige requisitos
Si la pensión reconocida queda por debajo del mínimo correspondiente, puedes solicitar un complemento a mínimos, pero no se concede por el simple hecho de cobrar poco. La Administración revisa las condiciones exigidas, incluida la situación económica y familiar del pensionista. También puede exigir que se mantengan esos requisitos durante el tiempo en que se percibe.
La comprobación debe hacerse con la resolución del INSS y con los datos económicos del beneficiario. No basta con comparar la cifra calculada con una tabla general. El grado reconocido, la causa de la incapacidad, la convivencia y los ingresos pueden cambiar el resultado.
En el extremo contrario, para 2026 existe un límite de 3.359,60 euros mensuales y 47.034,40 euros anuales en determinadas pensiones de incapacidad. Aunque la base reguladora sea elevada, la pensión no puede superar ese tope. El máximo es un límite legal, no una cantidad que pueda aumentarse mediante negociación.
La pensión media de incapacidad permanente ronda en 2026 los 1.254 euros mensuales para 1.061.553 beneficiarios, según la información sobre la pensión media de incapacidad permanente. Ese dato sirve para situar el importe habitual del conjunto, pero no calcula tu pensión. No refleja por sí solo el grado, la base reguladora, las cargas familiares ni la aplicación de mínimos o topes.
Si la resolución fija una cantidad baja, no la aceptes sin revisar el mínimo aplicable y el posible complemento. Solicita el desglose del cálculo y compáralo con la resolución escrita.
Distingue también entre importe bruto y neto. Las retenciones y las reglas fiscales pueden reducir la cantidad ingresada, según el grado reconocido y la situación del pensionista. Una llamada telefónica o una estimación informal no reemplaza el documento oficial.
Cómo solicitar la prestación y recurrir la resolución
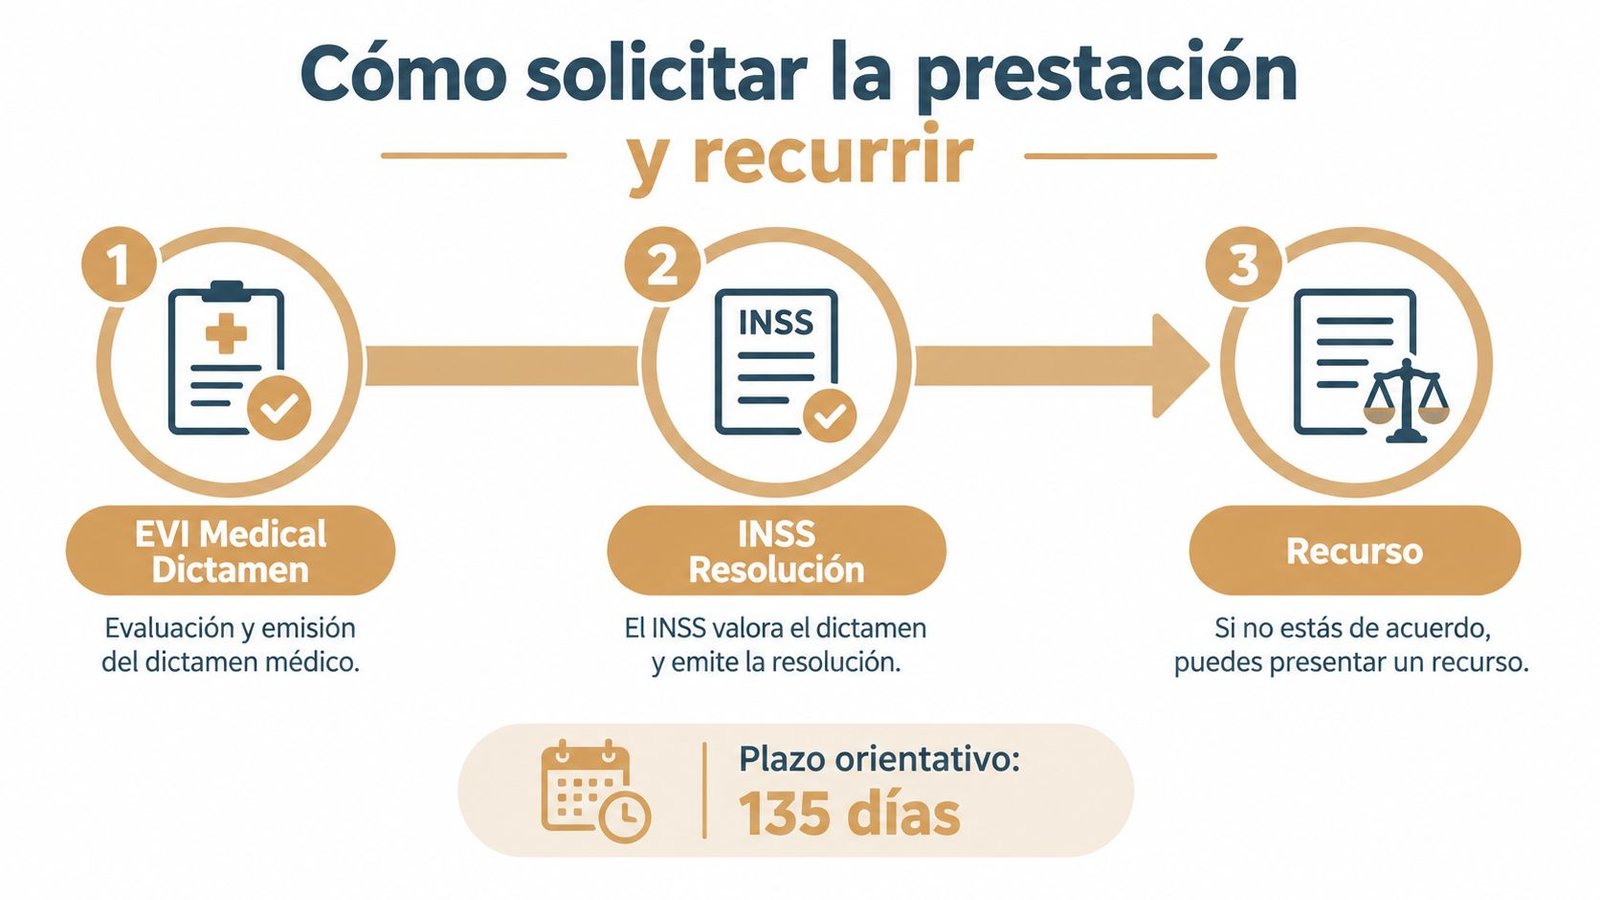
El procedimiento empieza con la valoración médica y termina con una resolución administrativa. El dictamen del equipo de valoración de incapacidades no es, por sí solo, la pensión definitiva. La decisión corresponde al director provincial del INSS o al organismo médico competente, que declara el grado, la cuantía y el momento desde el que puede revisarse por agravación o mejoría, como explica la información oficial sobre la resolución de incapacidad permanente.
Qué debe contener tu expediente
Prepara la documentación antes de que te la soliciten. Un expediente desordenado facilita que el INSS valore solo una parte de tus limitaciones.
- Informes médicos actualizados: deben describir diagnósticos, tratamiento, evolución, secuelas y limitaciones funcionales.
- Vida laboral y bases de cotización: sirven para detectar periodos omitidos o errores de cálculo.
- Contratos y nóminas: ayudan a demostrar las tareas reales y las exigencias de tu profesión habitual.
- Certificados de empresa: son relevantes cuando la actividad, la jornada o las funciones necesitan acreditación.
- Declaración de actividades: informa de trabajos o actividades compatibles y evita problemas posteriores por omisiones.
La profesión no se acredita solo con el nombre del puesto. Un “oficial”, “conductor” o “encargado” puede realizar tareas muy distintas. Describe qué haces, cuánto esfuerzo exige y qué movimientos no puedes mantener de forma regular.
Qué hacer si la resolución es desfavorable
La resolución puede reconocer un grado inferior, calcular mal la base, negar la contingencia profesional o denegar la prestación. No firmes una conformidad sin revisar las consecuencias. La notificación contiene los plazos y debe leerse completa.
Si la decisión es desfavorable, la vía habitual comienza con una reclamación previa en el plazo de 30 días. Si se desestima, puede presentarse demanda ante el Juzgado de lo Social dentro de otros 30 días, conforme al cómputo aplicable al caso. El procedimiento administrativo puede manejar un plazo orientativo de 135 días, pero no debes esperar al último momento para preparar pruebas.
Los errores más costosos son aceptar una baja médica cuando las secuelas ya son permanentes, aportar informes genéricos en lugar de dictámenes especializados y firmar documentos del INSS sin asesoramiento. Antes de recurrir, revisa la estrategia con un profesional y consulta esta guía sobre qué hacer ante una incapacidad permanente denegada.
Claves finales para no cobrar menos de lo que corresponde
Empieza por la resolución, no por una calculadora. Comprueba el grado reconocido, el porcentaje aplicado y la base reguladora utilizada. Si el grado es total, revisa si procede la modalidad cualificada; si es absoluta, verifica que se haya aplicado el 100%; y si existe necesidad de ayuda de otra persona, analiza si corresponde el complemento de gran invalidez.
Después, contrasta la base con tu vida laboral, nóminas, certificados de empresa y bases de cotización. Presta especial atención a las contingencias comunes, donde las lagunas no se integran automáticamente en el cálculo de la incapacidad permanente total, y a las contingencias profesionales, cuya base se vincula a la cotización del hecho causante.
Tu lista de comprobación debe incluir:
- Importe: compáralo con los mínimos y el tope máximo aplicables en 2026.
- Fecha de efectos: confirma desde cuándo nace el derecho económico.
- Compatibilidad: revisa si puedes trabajar y qué actividades son compatibles.
- Documentación: conserva vida laboral, nóminas, informes médicos y certificados de empresa.
- Plazos: si vas a reclamar, prepara la reclamación previa o la demanda antes de que venza el plazo de 30 días.
Pide al INSS un desglose escrito. Si no entiendes una cifra, no la des por correcta. Una revisión laboral puede detectar un grado mal valorado, una contingencia incorrecta, una base incompleta o un complemento que no se ha aplicado.
Si necesitas saber cuánto deberías cobrar y si la resolución del INSS aplica bien el grado, la base y los mínimos de 2026, Dessaves Abogados revisa expedientes de incapacidad y prepara la estrategia administrativa o judicial. Contacta con el despacho antes de que venza el plazo para reclamar y lleva contigo la resolución, la vida laboral, las nóminas y los informes médicos.